整骨院M&Aを検討する院長・オーナーのための実務ガイド
整骨院M&Aの検討では、「いくらで売れるか」と同時に、「院長が交代した翌月も施術・請求・入金がつながるか」を確かめることが重要です。設備や立地が同じでも、資格者の配置、患者さまとの関係、療養費の請求、自費サービスの未提供分によって、買い手が引き受ける責任と必要資金は変わります。
本稿では、第三者への売却や事業承継を考えるオーナーに向けて、公表されたM&A事例、業界動向、事業価値評価と評価倍率、交渉から引き継ぎまでを整理します。個人院の事業譲渡と、複数院を運営する法人の株式譲渡を区別し、取引の金額を院長個人の手取りと混同しない形で解説します。
- 売却対象は、株式・院の事業・設備のどれかを明確にします。
- 施術管理者、資格者、開設者の変更と必要な手続きを別々に確認します。
- 売上は療養費、自費、交通事故対応などに分け、回収と提供義務まで見ます。
- 評価倍率をかける利益は、院長の代替人件費などを織り込んだ継続可能な利益です。
- 代金、保証、患者情報、スタッフ説明、請求締めの条件を一つの実行計画にまとめます。
公表情報・制度の確認基準日:2026年9月20日。実例の公表事項、取引実務についての分析、価値評価の仮定計算を区別して記載しています。仮定の倍率は市場相場を示すものではありません。
整骨院M&Aの業界動向は、施術所数と自院の継続性を分けて読む
最新の確定統計は2024年末、施術所数はほぼ横ばい
厚生労働省が2025年7月に公表した2024年末の全国集計では、就業柔道整復師は78,666人、柔道整復の施術所は50,924か所です。2022年末に比べ、就業者は1,034人増、施術所は8か所増でした。院の数が一方向に急増しているという説明だけでは、足元の姿を捉えられません。[出典:就業者・施術所統計]
この就業者数は、施術所で従事する柔道整復師について届出を集計したものです。免許保有者全員の人数や、採用市場で求職中の人数ではありません。また、施術所数は売上を持つ会社の数でもありません。複数院を運営する法人を、複数の独立企業と読み替えないことが必要です。[出典:統計の定義]
本稿の見解では、全国の院数が横ばいであることより、自院の通いやすさと運営体制が維持されるかが承継判断に直結します。近隣の開廃業、受付時間、駐車場、担当者の勤務日を整理すると、同じ地域でも患者がその院を選ぶ理由を具体的に説明できます。
整骨院M&Aで引き継ぐ商圏は、住所録より通院の条件に表れる
商圏を把握するときは、住所の分布だけでなく、徒歩、自転車、自家用車、仕事帰りなど、来院の経路を確かめます。駅に近くても夕方の予約が取れなければ会社員は通いにくく、住宅地でも駐車場の解約で来院条件が変わる場合があります。立地と運営を一組で示します。
個人を特定しない集計で、曜日・時間帯ごとの利用状況、新規の来院経路、予約変更の頻度を確認します。年代別の人数だけを示すより、受付の混雑や通院時間の制約が分かる方が、買い手は人員配置を検討できます。少人数の集計から個人が推測されない配慮も必要です。
本稿の見解では、整骨院M&Aにおける商圏の強みは、遠方からの一時的な来院より、必要な施術を無理なく受けられる条件を維持できることにあります。売上を増やすために来院回数を一律に引き上げる計画は、患者の状態と制度の双方から切り離して考えるべきではありません。
移転や受付時間の変更を予定する買い手には、変更する条件を先に示してもらいます。既存の場所と時間で得られた実績を、そのまま別の運営案に当てはめると見込みがずれます。変更後にも残る利便性と、失われる可能性のある利用条件を分けることが大切です。
整骨院M&Aでは療養費と自費を分けて売上を説明する
柔道整復の療養費には支給対象があり、単なる肩こりや筋肉疲労への施術は対象外です。骨折・脱臼は緊急の場合を除き医師の同意が必要となります。売上の説明では、すべての来院を同じ保険対象として扱わず、制度に基づく療養費と自費サービスを区分します。[出典:療養費の取扱い]
資料上の「保険売上」が、一部負担金と保険者等への請求分の合計なのか、請求分だけなのかを明記します。さらに、自費、物販、その他の収入を同じ基準で整理します。分類が毎月変わると、単価が上がったのか、会計上の振替があっただけなのかを買い手が判断できません。
自費の比率が高いこと自体を、安定性の証明にしないことも重要です。担当者個人への信頼、説明に必要な時間、提供体制、料金への納得などが継続の条件になります。療養費の対象外だから何でも自由に提供できるという整理も避け、資格や表示の適法性を別に確認します。
予約枠の数より、資格者と受付が実際に動ける時間を見る
ベッドや施術機器が空いていても、その時間に対応できる資格者や受付担当者がいなければ、予約枠は実質的な供給能力になりません。院別・曜日別に勤務時間と担当業務を対応させ、施術、記録、請求確認、説明にどの程度の時間を使っているかを整理します。
オーナーが休憩や営業時間外に請求の確認をしている場合、売上の記録だけでは必要な業務量が見えません。売却後も同じ運営を続けるには、後任がその時間を確保できることが前提です。日常の作業を観察し、資格者にしかできない業務と事務作業を区別します。
整骨院M&Aの準備では、忙しい日だけを基準に増員計画を作らず、通常日と混雑日の違いを残します。予約の遅延、当日の変更、記録の滞留が、どの工程で生じるかを確認します。単なる稼働率より、品質を保ったまま受け入れられる体制を説明する方が実用的です。
院長個人への信頼を、引き継げる説明と対応へ分解する
長く地域で運営してきた院では、患者の要望、過去の問い合わせ、地域との連絡を院長だけが覚えていることがあります。その関係は単純な名簿の引渡しでは移りません。誰が何を知っているかを確認し、後任の対応に必要な情報を適切な記録へ整えます。
例えば、予約変更の連絡をオーナー個人の携帯電話で受けていると、退任後の連絡先が不明確になります。患者が利用している連絡手段、院の公式窓口、担当者の権限を区分し、業務用の窓口へ移す方法を検討します。私的な情報をまとめて買い手に渡す形は避けます。
本稿の見解では、院長の人柄を後任が再現することより、説明の不足や連絡の行き違いを防げる状態を作ることが承継の要点です。予約の確認、費用の案内、問い合わせの記録が揃えば、担当者が変わっても患者が判断するための情報を継続して提供できます。
紹介元との関係も、口頭で「引き続き紹介してくれる」と約束された状態と、連絡窓口や活動内容が確認できる状態を分けます。紹介が継続すると断定せず、取引に伴う変更をいつ誰から伝えるかを決めます。患者本人の選択を拘束できる資産として扱わないことが前提です。
整骨院M&Aで自費の継続性を確かめる資料
自費メニューは、掲示料金、実際の受取額、所要時間、担当できる人、契約条件を一つずつ対応させます。初回限定の料金や既存利用者への個別対応が混在している場合、平均単価だけでは買い手が引き継ぐ料金体系を再現できません。実際の案内文も合わせて確認します。
回数券や会員契約がある院では、販売した件数と、残るサービス提供の約束を区別します。この章では価格調整の計算より、利用者ごとに残回数、期限、対象メニュー、利用店舗、返金条件を説明できる台帳の整備を重視します。販売担当者の記憶だけに頼らないようにします。
料金変更の後に売上が増えた場合は、新しい料金への移行が完了しているのか、旧料金の利用者が残っているのかを分けます。買い手が見ている売上と、承継後に患者へ案内する料金が一致していることが重要です。条件を変える場合は、契約と説明の方法を別途確認します。
複数院の共通管理と、院ごとの責任を切り分ける
複数院を運営する会社では、同じ屋号であっても、開設者、施術管理者、請求の経路、賃貸借契約が同じとは限りません。最初に院ごとの基本台帳を作り、本部が一括管理する項目と、各院で確認する項目を分けます。グループの平均値で手続の違いを隠さないようにします。
受付や請求作業を本部に集めているなら、担当者が参照する情報と確認の権限を確認します。本部の担当者が休むと特定の院だけ処理が止まるのか、代替できる人がいるのかを見ます。システムが共通であることと、業務が引き継げることは別の問題です。
整骨院M&Aで一部院だけを譲渡する場合は、その院の書類を渡すだけでは運営が成立しないことがあります。予約受付、請求ソフト、電話番号、採用、会計などの共通機能について、切り離す費用と日程を整理します。譲渡後も本部に頼る業務は、担当と終了条件を明確にします。
名称・看板・ウェブ集客は、適切な表示を維持できるかで見る
2025年2月に公表された「あはき・柔整広告ガイドライン」は、広告に該当する場合の規制と、ウェブサイト等の適切な情報発信を区別して示しています。ネット上なら自由に効果を強調できるという前提を置かず、院名、資格、料金、施術内容の表示を媒体ごとに確認します。[出典:広告ガイドライン]
買い手へ渡す集客資料には、利用中の看板、広告文、予約ページ、掲載契約を含めます。過去の広告が多数残っている場合は、現在の運営者が修正できるかも確認します。効果の根拠を説明できない表現による集客を、そのまま継続できる利益として扱うのは適切ではありません。
院名を残す取引でも、商標、ドメイン、写真、制作物の利用権が同じ主体にまとまっているとは限りません。旧オーナー個人や制作会社が管理している部分を確認し、使用許諾と管理権限を整えます。患者の画像や体験談を使っている場合は、掲載条件と利用目的も確かめます。
整骨院M&Aでは、開設者・資格者・施術管理者の継続を別々に確認する
院名が変わらなくても、確認すべき主体は四つある
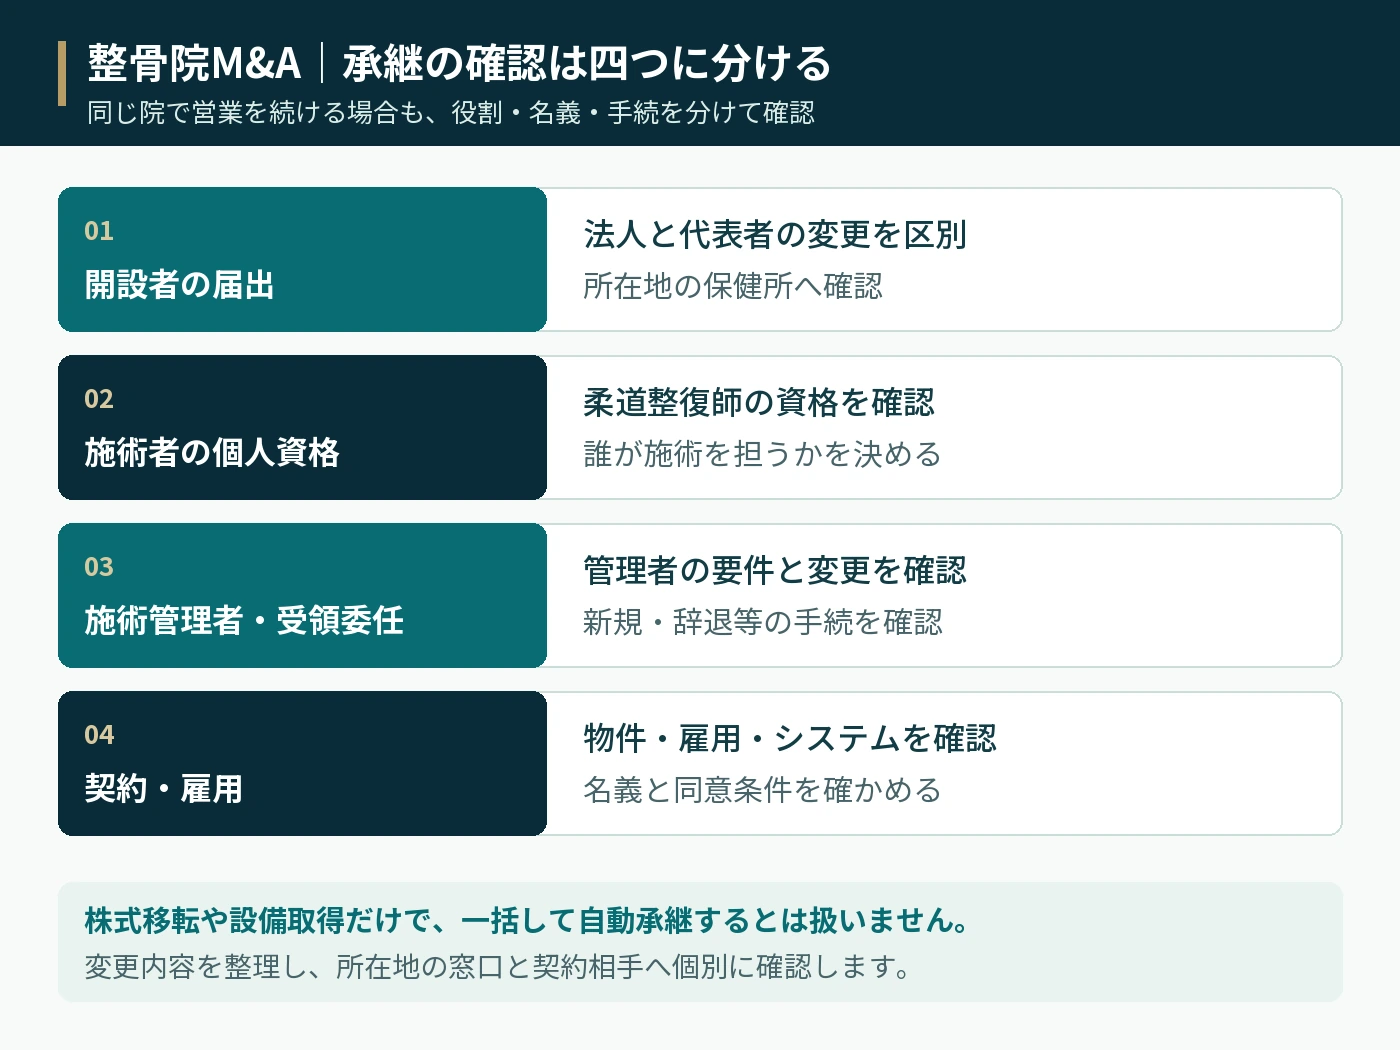
整骨院の承継では、事業を営む個人または法人、施術所の開設者、施術する資格者、受領委任を扱う施術管理者を分けます。同じ人が複数の役割を担う院もありますが、役割が一致していることを前提にしない整理が必要です。誰が何の責任を持つかを図にすると確認が進みます。
関東信越厚生局の手続案内も、開設者の変更と施術管理者の変更を別項目にしています。施術管理者が変わる場合は、受領委任がその管理者との契約であるため、新規と辞退の双方の手続が必要とされています。所在地の管轄窓口で、取引後の人と主体を示して確認します。[出典:受領委任の手続]
株式の取得、設備の取得、患者への連絡、行政上の手続は、それぞれ別の作業です。買い手が代金を払った日だけで、すべての名義や契約が整うわけではありません。売却契約を考える段階から、変わるものと変わらないものを院ごとに書き出します。
個人開設の院を法人へ渡す場合は、営業主体の交代を確認する
個人事業そのものには譲渡対象となる会社の株式がありません。個人から第三者や法人へ事業を渡す場合は、施術所の開設者、設備、物件、契約、従業員などの扱いを整理します。売却前に法人化する案を採る場合も、手続や税務上の影響を別途検討する必要があります。
江戸川区は、開設者の変更や移転について、旧施術所の廃止届と新規の開設届が必要と案内し、個人から法人への変更も同様に扱っています。これは所在地窓口の具体例です。自院についても、予定する取引を説明して、必要書類と提出時点を事前に確認します。[出典:開設・変更の届出]
同じ建物で同じ担当者が施術を続けるとしても、開設者が変わるなら、その事実を届け出る手続と療養費の手続を分けて調整します。保健所への届出が済んだという説明だけで、受領委任に関する変更の要否まで確認済みとは扱わないようにします。
整骨院M&Aの株式譲渡でも、代表者と管理者の変更は点検する
株式譲渡では、株主が変わっても対象法人の同一性は通常維持されます。ただし、開設者である法人が続くことと、届出事項に何も変更がないことは同じではありません。代表者、法人名称、勤務する資格者、施術管理者の変更を個別に確かめます。
奈良市の柔道整復師施術所の案内では、法人代表者の変更を変更届の対象として掲載しています。一方、開設者そのものが変わる場合は廃止・新規開設と区別しています。代表者の交代を開設法人の交代と混同せず、所在地窓口の必要書類を確認します。[出典:法人代表者等の変更]
旧オーナーが代表者と施術管理者を兼ねている院では、株式譲渡後の役員退任だけを検討しても十分ではありません。施術管理者としていつまで勤務するか、後任がどの条件で就任するかを決めます。資格のある従業員が在籍しているというだけでは、後任の要件確認を代替できません。
事業主体が同じままの契約についても、支配関係や代表者の変更時に通知や承諾を求める条項がないか確認します。賃貸借、借入、ソフト利用契約などを対象にし、株式譲渡だから一切の相手方対応が不要という説明を避けます。契約本文と実際の名義を照合する作業が必要です。
院の事業譲渡では、設備の所有と開設・請求の継続を分ける
事業譲渡で取得するものは、契約で定めた資産や権利義務です。施術機器、内装、屋号を取得したからといって、旧開設者の届出や施術管理者の契約まで自動で引き継げるとは整理しません。取得する対象の一覧と、別に必要となる手続の一覧を用意します。
買い手が使う設備と、旧事業者が残す設備を区分し、リース品や借用品を混ぜないようにします。機器の管理記録、点検履歴、保守窓口、消耗品の調達方法も確認します。売却対象に含めたものが、譲渡日から予定どおり使えるかを契約の相手方も含めて点検します。
移転や内装変更を伴う案では、既存の図面を取得するだけでなく、変更後の構造設備について事前に相談します。江戸川区も、計画を変更できる段階で図面等による開設相談を求めています。変更前の届出があることを、変更後の状態の確認に置き換えないようにします。[出典:構造設備の事前相談]
施術管理者は、資格証だけでなく実務経験と研修を確認する
受領委任を新たに取り扱う施術管理者については、柔道整復師資格に加え、原則として所定の実務経験と研修が必要です。2024年4月以降に受理される届出・申出では、実務経験期間は原則3年以上です。以前の2年以上という基準を現在の後任候補へそのまま適用しません。[出典:実務経験の要件]
確認資料は免許証、実務経験の証明、研修修了の記録、既存の受領委任に関する書類などです。適用除外や過去の届出状況により確認内容が変わる場合があります。年齢や「業界経験が長い」という説明だけで判断せず、後任候補本人の経歴を必要書類へ対応させます。[出典:受領委任取扱規程]
整骨院M&Aの交渉中に後任を採用する案では、採用への合意と要件の充足を別の確認事項にします。研修や証明書の準備が済んでいないなら、必要な期間を日程へ反映します。担当者が決まる前に、売却日に旧管理者が直ちに退任する条件を固定するのは避けたいところです。
複数院の施術管理者を、一人へ集約できるとは限らない
受領委任取扱規程では、複数の施術所の施術管理者になることは原則として認められていません。例外的な取扱いでは、施術所間の距離や各院で管理する曜日・時間などの確認が必要です。本部に経験者が一人いることを、全院の管理体制が整う根拠にしないようにします。[出典:施術管理者の取扱い]
買い手が統合後の人員計画を示したら、院ごとに施術管理者の予定者、勤務場所、勤務日、他院での役割を確認します。既存の承認や確認の経緯がある場合は、その書類も揃えます。新しい配置が従来と同じ取扱いになるかは、変更内容を示して管轄窓口へ確認します。
院長の休日や退職予定を調べるのは、資格者を名簿上で確保するためだけではありません。請求内容の照会、記録の訂正、受付からの相談に誰が対応するかを決めるためです。勤務時間外の無償対応を当然視した計画では、引き継いだ後の運営負担を過小に見積もりやすくなります。
整骨院M&Aの実績比較に2026年7月の改定を反映する
2026年度の柔道整復療養費改定は、6月1日の通知により7月1日施術分から適用されています。料金の引上げだけでなく、後療料等の二部位目を所定料金の80%とする扱いや、長期施術の起算の見直しなども含まれます。単一の改定率を全売上へ掛ける比較では不十分です。[出典:2026年度算定基準改正]
院の実績は、少なくとも改定前後を区別し、施術内容や来院構成の違いと制度変更の影響を混ぜないようにします。売上が変わった月について、営業日、担当者、患者構成、請求時期を合わせて確認します。後から請求した分が増えただけなら、その月の営業の伸びとは区別します。
本稿の見解では、買い手へ示すべきなのは新料金の一覧だけでなく、既存の請求データにどの変更が関係するかです。旧来の実績を説明する資料と、現行制度で運営した場合の資料を分ければ、改定前の数字を無条件に将来へ延長する誤りを減らせます。
9月7日には実施上の留意事項等の訂正も公表されています。制度対応を確認するときは、最初に受け取った通知だけでなく、その後の訂正を含めて管理します。院内で使う手順書と請求ソフトが、どの通知まで反映しているかを確認できる一覧にしておくと引き継ぎに役立ちます。[出典:2026年9月の訂正]
2027年1月以降の注意喚起基準を、現在の支給停止と混同しない
2026年の受領委任改正には、2027年1月以降、前月までの連続12か月の間に通算8月以上かつ9部位以上の施術を受ける患者等を、償還払いの注意喚起対象に加える規定があります。資料基準日の2026年9月20日時点では、将来適用される条件として区別します。[出典:受領委任の改正]
この基準に関する注意喚起を、対象となる患者の療養費が直ちに一律で不支給になる、すべて自費へ移るという意味に置き換えてはいけません。確認や通知などの手続があり、患者ごとの状況を踏まえて扱われます。売上予測でも、制度の段階を飛ばした増減を決め付けないことが必要です。
承継準備では、必要な記録を保ちながら、請求事務の担当者が将来の変更を把握できるようにします。患者への説明を担当する人と、保険者等からの連絡を受ける人が違う院では、情報を共有する経路を確認します。運営者交代の時期に通知が届かなくなることを防ぎます。
領収証と明細書の運用まで確認して引き継ぐ
2026年7月の改定では、明細書に関する算定や交付の扱いも見直されています。施術所の区分、無償交付、患者の求めによる月単位交付などの条件は、通知と訂正を合わせて確認します。印刷機能があるというだけで、院内の運用が適切に整っているとは判断しません。[出典:領収証・明細書の改正]
売却前の確認では、実際に使う領収証と明細書の見本、案内掲示、交付の手順、問い合わせ対応を揃えます。療養費の一部負担金と自費の受取がある場合は、患者に説明した内容と書面が対応しているかを見ます。受付ごとの説明の違いが残っていないかも確認します。
本稿の見解では、小さな会計の案内が、院の変更を患者が初めて実感する場面になることがあります。買い手の標準様式へ切り替える場合も、既存の費用と何が変わるのかを説明できる状態にします。システムの変更と、費用負担の変更を一つの作業として扱わないようにします。
オンライン資格確認の名義と実運用を確認する
受領委任を行う柔道整復師等の施術所では、資格確認限定型のオンライン資格確認が2024年12月2日から原則義務化されています。これは保険資格を確認する仕組みです。請求そのものの方法や、施術内容の支給対象判断まで自動的に代行する制度として扱わないようにします。[出典:オンライン資格確認]
2026年2月には、義務対象であるのに未導入で、やむを得ない事由の申出もない施術所への指導が通知されています。買い手は端末の有無だけでなく、導入状況、例外的な取扱いの根拠、実際の受付手順を確かめます。古い案内をそのまま使い続けていないか確認します。[出典:未導入施設への指導]
整骨院M&Aで開設者や管理者が変わる場合は、システムの登録情報、利用申請、端末、認証情報の変更を提供元へ確認します。旧オーナーの個人メールや私物端末が唯一の管理手段になっていると、退任後に更新できなくなるため、業務として管理できる窓口を整えます。
整骨院M&Aの経営承継は、療養費の記録と人・情報の管理で確かめる
請求から入金までの経路を、院と施術管理者に対応させる
療養費は原則として患者が保険者へ請求し、受領委任は患者に代わって柔道整復師が受け取る仕組みです。したがって、決算書に計上された未収額を確認するときも、当然に法人だけの自由な債権だと決め付けません。委任関係、請求名義、実際の受取先を確かめます。[出典:受領委任の仕組み]
院内で施術した月、申請した月、支給が決まった月、入金月を分けて一覧にします。請求団体や事務代行を利用している場合は、その契約と送金明細も確認します。施術管理者、開設法人、代行先のどこで何を行っているかが分かると、数字の照合が進みます。
本稿の見解では、売却前の整理で最初に必要なのは未収額を減らすことではなく、一件の経緯を追えることです。申請済み、確認待ち、返戻後の補正中、支給決定済みを混ぜず、集計の基準を決めます。価値評価の担当者には、その区分と証拠を渡して判断してもらいます。
過去分の入金が譲渡後になる場合は、手続の主体、受取口座、照会の担当、当事者間の精算を整理します。帳簿上の計上先と送金先が異なる理由も残します。契約で代金の帰属を決めることと、保険者等に対する請求・受取の取扱いが変わることは分けて確認します。
返戻・不支給・返還を一つの数字にまとめない
療養費に関する返戻は、補正や確認のために申請書が戻る場面を含み、すべてが最終的な不支給を意味するものではありません。一方、既に受け取った金額の返還を求められる事案は、過去の入金を見ているだけでは分かりません。通知の内容と処理段階を確認して分類します。
院ごとに、通知を受けた日、対象期間、理由、回答内容、再提出日、その後の決定と入金を記録します。単なる記載漏れか、負傷や施術内容の確認かによって、必要な資料も異なります。返戻率だけを他院と比較し、直ちに不正や経営不振と評価するのは避けます。
本稿の見解では、整骨院M&Aの調査で重要なのは、問題の件数を小さく見せることより、未解決の理由と対応可能性を説明することです。継続して同じ記載漏れがあるなら、担当者の交代後も起こる可能性があります。処理の結果と再発防止の方法を一緒に示します。
返還に関する通知や合意がある場合は、誰に対する請求か、対象期間と金額、納付状況、異議や相談の経緯を整理します。法人の交代や株式売却で責任が当然に消えるとは扱いません。具体的な負担と契約上の分担は、通知と取引形態を踏まえて専門家が確認します。
指導・照会への対応履歴を、院長の机から事業の記録へ移す
厚生労働省は2026年7月にも柔道整復療養費の適正化に関する通知を改正しています。売却準備では、保険者等からの照会、指導に関する連絡、提出済みの回答を整理します。制度上の対応があったことと、違反が確定したことを混同せず、書面に沿って状況を説明します。[出典:療養費適正化の通知]
回答書だけでなく、いつ誰が確認し、どの記録を基に回答したかを残します。院長だけが電話で説明を受けた事項は、日時、窓口、内容、次の対応を記録します。正式な指示と院内の解釈を分けておくと、後任が根拠のないルールを引き継ぐことを防げます。
過去に修正した運用がある場合は、変更前の問題と変更後の手順を対にします。「現在は対応済み」と書くだけでは、継続して確認されているか分かりません。周知した従業員、更新した様式、その後の点検記録があれば、買い手が現状を理解しやすくなります。
本稿の見解では、過去の課題を隠さず解決状況まで整理することが、交渉の不確実性を小さくします。未解決事項については、追加資料と回答の見込みを示します。請求の実態に疑問がある場合は、売却資料を整えるために記録を書き替えず、専門家と適切な確認・是正を進めます。
施術録の保存と照会対応は、院を渡しても終わらない
受領委任に係る施術録は、施術が完結した日から5年間保存する取扱いです。また、施術所を廃止した後の帳簿・書類の検査等に対応する規定もあります。売却日から一律に5年と数えたり、旧院を廃止したから過去の資料は不要と判断したりしないことが必要です。[出典:記録保存と廃止後の対応]
施術録には負傷の時期や原因、施術内容と経過などの必要事項を記録します。承継確認では、記録が存在することに加え、患者別に探せること、申請内容と照合できることを確かめます。紙と電子が混在する場合も、どちらをどこに保存しているかを一覧にします。[出典:施術録の記載・整備事項]
本稿の見解では、保存責任、保管場所、閲覧権限、照会の窓口を契約と業務手順へ落とし込むことが重要です。買い手が保管する場合も、旧開設者や旧管理者が過去分の説明に必要な資料を適法に確認できる方法を決めます。無制限の持ち出しを認める必要はありません。
ソフトの解約前には、必要な期間の記録を再表示できるか、出力内容が欠けないかを確認します。データを受け取っても専用ソフトがなければ読めないことがあります。少数の記録で検索と表示を試し、保存したという報告だけで引渡しを完了しないようにします。
整骨院M&Aの患者情報開示は、必要な範囲と目的を先に決める
個人情報保護委員会の通則編では、事業承継に伴う個人データの提供は、一定の整理の下で第三者提供に当たらないとされています。ただし、承継前の利用目的に制約があり、交渉段階でも安全管理のための契約等が必要です。買い手候補への無制限な開示を認めるものではありません。[出典:事業承継と個人データ]
初期検討では、個人を特定しない集計で説明できる事項を優先します。病歴等を含む記録は、内容に応じた取扱いの確認が必要です。氏名だけを消した資料でも、来院日や詳細な事情から人が分かる場合があるため、開示目的と情報の粒度を対応させます。
具体的な記録の確認が必要になったら、閲覧できる担当者、目的、保管方法、複製の可否、期限を決めます。守秘義務の一般条項だけで済ませず、交渉が成立しなかった場合の返還・消去等も定めます。個人情報保護委員会のQ&Aも、不調時のこうした措置を示しています。[出典:交渉不調時の措置]
予約・請求・連絡のアカウントを、旧オーナーの退任前に整理する
予約ソフト、請求ソフト、メール、端末、オンライン資格確認を一覧にし、契約名義と管理権限を確かめます。事業の売却に伴って利用契約を変更できるかはサービスごとに異なります。IDとパスワードを渡すだけで、契約上の利用者変更まで完了したことにはなりません。
旧オーナーや退職者の権限をいつ終了し、新しい担当者へどの範囲を付与するかを決めます。個人情報保護委員会は、技術的な安全管理と従業者への周知・研修を含む対策を示しています。共有IDだけで運用している場合は、誰が何を扱ったかを確認できる方法も検討します。[出典:情報管理の留意点]
整骨院M&Aの引渡しでは、予約データの移行件数だけでなく、日時、担当者、連絡先、変更履歴が正しく表示されるかを点検します。患者への連絡を二重に送ったり、旧窓口にだけ変更連絡が届いたりしないよう、切替前後の受付担当を明確にします。
本稿の見解では、データ移行の完了条件は「送った」ではなく「業務に必要な範囲を正しく使える」です。バックアップと復元方法、障害時の連絡先、契約終了後のデータ取出し方法も引き継ぎます。移行のために一時保存した複製の扱いも最後に確認します。
資格者の在籍と、承継後の勤務への合意を分けて確認する
事業譲渡で労働契約を買い手へ移す場合は、本人の真意による承諾が必要です。厚生労働省の事業譲渡等指針は2026年5月25日から改正内容が適用されています。資格証の写しや雇用名簿があることを、承継後の勤務に同意している証拠として扱わないようにします。[出典:事業譲渡等指針の改正]
施術者には賃金だけでなく、勤務院、時間、担当業務、管理者としての責任、研修の扱いを説明します。受付や請求事務の担当者についても、業務内容が変わるなら同じように確認します。資格者の確保を優先するあまり、院を支える事務の承継が後回しにならないようにします。
株式譲渡で雇用主の法人が続く場合も、配置や勤務条件を自由に変更できるわけではありません。既存の労働契約、就業規則、実際の働き方を確認します。オーナーへの口頭の了解と、正式な労働条件への合意を区別し、説明内容を記録しておくことが必要です。
整骨院M&Aの実例から考える、院と経営を引き継ぐ範囲
整骨院M&Aの事例を読むときは、院数や買収金額の前に、何を譲渡した取引なのかを確認してください。会社の株式、選択した院の事業、周辺サービスの一部では、院長の引退方法も、相手に説明する収益の範囲も変わります。似た名前の取引を同じ条件の売却として比較すると、自院に必要な準備を見落とします。
ここでは、整骨院運営に直接関係する四つの案件と、請求システム・運動指導に関する二つの隣接案件を取り上げます。公表資料から確認できる内容と、本稿のアドバイザーとしての見解を分けて記載しました。いずれも当センターの担当実績を示すものではなく、公表当時の情報を基にした検討材料です。
取引が発表されたことと、代金の支払いなどを終えて実行されたことも区別しています。以下の院数は各発表時点の規模であり、現在の営業院数ではありません。取得割合や対価が記載されていない取引について、完全買収や相場倍率を補って推定することはしません。
| 対象 | 確認できる取引の形 | 自院に置き換えた検討テーマ |
|---|---|---|
| 光井JAPAN・太洋メディカル | 両社の全株式取得を発表 | 株式売却後に経営者として何を続けるか |
| 京都中央メディカルの三院 | 一部の院の事業譲受を発表 | 本部と切り分けても運営できる範囲か |
| ワイズの鍼灸整骨院三院 | 院の事業譲渡が完了 | 複数サービスの引継ぎ日をどう分けるか |
| オレンジコロン | 株式譲受によるグループ入り | 少数院の地域での役割をどう伝えるか |
| 日本ソフトウエア販売 | 請求システム会社の全株式取得 | 支援会社の価格と院の価値を混同しない |
| RIPPLE | 一部株式取得とオンライン部門の事業譲受 | 院外サービスを独立して説明できるか |
事例1|光井JAPAN・太洋メディカル:全株式売却でも経営者の役割は一様ではない
公表事実:二社の取得と異なる代表者の扱い
ケイズグループは2022年3月25日、光井JAPANと太洋メディカルの全株式を取得し、完全子会社とする方針を発表しました。当時の鍼灸整骨院は前者が14院、後者が13院です。公表文に取得対価や個別の実行日は示されていないため、発表日を代金決済日として扱うことはできません。[C1]
発表では、光井JAPANは代表者を交代し、従来の代表者がグループのBtoB事業の顧問になる一方、太洋メディカルは従来の代表者が続投する方針でした。両社について全従業員の雇用継続も示されています。全株式を取得する取引でも、旧経営者の関わり方に違いがあることが読み取れます。[C1]
本稿の見解:所有、経営、施術を分けて希望を書く
この事例から院長が考えたいのは、株式を売る意思と、経営から退く意思を別々に整理することです。資産を現金化したい、採用の責任を減らしたい、施術は続けたいという希望は同時に存在します。「引退したい」という一言では、相手が想定する残留期間や担当業務とずれる可能性があります。
希望条件は、株主として残るか、代表者として決裁するか、施術者として勤務するかの三つに分けると具体的になります。たとえば施術を続ける場合でも、人事評価や借入判断まで担うのかは別の論点です。譲受側が必要とする業務と、院長が続けたい仕事を照合すると、無理な残留約束を避けやすくなります。
顧問になる場合は、肩書だけで負担が軽くなるとは限りません。月に何日関与するのか、誰の相談に答えるのか、採用や教育でどの成果を求められるのかを確かめます。現場への助言と最終決裁が混ざると、新しい院長が判断しにくくなるため、助言の窓口と指示を出す権限を分けておくことが大切です。
複数院の経営者には、代表者が交代する前に、誰が院長を育成し、欠員を調整してきたかを示す準備も有効です。院ごとの施術売上が安定していても、人の配置を一人で支えている場合には、その判断を引き継ぐ仕事が残ります。本人の勤務時間だけを減らしても、経営上の依存が解消したとはいえません。
雇用継続の発表は、従業員を承継上の重要な対象として扱っていることを示します。ただし、公表文だけで個々の賃金、配置、役職、将来の昇給が分かるわけではありません。自院の交渉では、守りたい条件を具体的に並べ、全員に同じ説明をする項目と個別に調整する項目を分ける必要があります。
公開情報から断定できないこと
この発表から、旧経営者の売却動機、個人の受取額、残留報酬、売却後の実際の業績を決めつけることはできません。本稿が示した役割分担の考え方は自院の条件を整理するための見解です。二社の院数を合計して一院当たり価格を推定したり、残留が高値売却の理由だったと断定したりする根拠はありません。
事例2|京都中央メディカルの三院:一部譲渡では本部の仕事も切り分ける
公表事実:教育提携を経た三院の事業譲受
2022年1月12日のケイズグループの発表は、京都中央メディカルが運営する四条烏丸院、今出川院、山科院の三院を対象とした事業譲受です。会社の全株式取得ではありません。両社は2021年8月から教育分野で提携しており、発表では対象従業員21名の継続雇用を約束しています。[C2]
同発表は三院を譲り受けることになったと説明していますが、取引対価や実行日を記載していません。本稿では2022年1月12日を公表日とし、この日までに事業譲渡が完了したとは表現しません。株式割合を示す取引ではなく、選択した院の事業を対象とする案件として読みます。[C2]
本稿の見解:院を選ぶだけでは譲渡範囲は決まらない
複数院のうち一部を売却したい院長は、どの院を譲るかと同時に、その院がどの本部機能を使っているかを整理してください。研修、予約管理、備品発注、採用広告などが全院共通の場合、院の売上だけを取り出しても、買い手が引き継いだ後の費用は説明できません。
本部の担当者が一日に複数院を支えているなら、譲渡後に担当者ごと移るのか、譲受側の本部に切り替えるのか、一時的な支援を続けるのかを決める必要があります。ここが曖昧なままだと、対象院の利益が良く見えても、譲受側が新たに負担する作業を過小評価してしまいます。
一部事業譲渡の資料では、対象院の収支に加え、残す事業の収支も検討したいところです。本部費用を単に院数で按分していた場合、三院を譲ったからといって本部賃料や管理担当者の給与が同じ割合で減るとは限りません。譲渡価格が希望に近くても、残存事業の運営を圧迫する設計は避けるべきです。
事前の教育提携は、相手の説明の仕方やスタッフへの接し方を知る接点として参考になります。ただし、研修での相性が良いことと、労務や請求、契約に問題がないことは別です。自院で提携を試す場合も、現場の相性を確かめた結果と、資料による確認結果をそれぞれ残すことが有用です。
教育制度を売却後にも残したい場合には、研修資料を渡すだけで足りるかを考えます。誰が新人の理解度を確認し、接遇のばらつきを修正し、現場の相談を受けているのかによって、引継ぎに必要な人が変わります。マニュアルの量を増やすより、教育の完了を判断できる担当者を示す方が実務に役立ちます。
公開情報から断定できないこと
この事例の公表資料は、各院への価格配分、賃貸借の承継方法、共通費用の分担、研修資料の権利関係まで明らかにしていません。したがって、本部機能に関する検討は本稿の助言であり、当該取引に問題があったという意味ではありません。取引範囲の公表と契約内容の全面的な開示を混同しないことが大切です。
事例3|ベスト・ケアーとワイズ:異なるサービスは実行日を分けて読む
公表事実:三院は完了、通所介護は当時の予定
NSGグループの2022年1月14日付発表によると、ベスト・ケアーはワイズから鍼灸整骨院三院を譲り受け、同年1月1日に譲渡を完了しています。一方、併記された通所介護事業所三店舗は同年3月1日の完了予定でした。六拠点すべてが1月1日に移った事例として紹介するのは不正確です。[C3]
発表では、ワイズが自費リハビリ事業へ経営資源を振り向ける方針と、譲受側が在宅生活を支える事業連携を強める意図を示しています。対象三院の譲渡価格や個別利益は非開示です。会社全体の株式取得ではなく、選択されたヘルスケア事業の譲渡として区別する必要があります。[C3]
本稿の見解:事業を残す判断と、譲る判断を同時に考える
この事例は、複数の事業を営む経営者にとって、すべてを続けるか、すべてを売るかの二択にしない考え方を示します。自分が今後力を注ぎたい領域を決め、そのために他の事業を適した運営者へ託す方法です。事業を譲ることを、必ずしも院長の全面的な引退と結び付ける必要はありません。
整骨院と別サービスを同じ法人で運営している場合は、収入と人員がどこで交差しているかを調べます。受付が両方の問い合わせに対応している、同じスタッフが勤務している、共通の広告から予約が入るなど、見えにくい接点があるためです。サービス名称が違うだけでは、独立した運営単位とはいえません。
引継ぎ日が複数ある計画では、各日付の間に誰が何を担当するかが重要になります。予約の案内、取引先への発注、給与計算、未入金の照会などを、拠点名と日付を組み合わせて整理します。最初の事業譲渡が終わった時点で、残る全業務の責任者も変わったと現場が誤認しないためです。
譲受側が隣接サービスを展開していることは、候補先を広く考える材料になります。ただし、サービス間の紹介や利用拡大を初めから確定収益として見込むことはできません。利用者の希望、提供できるサービス、情報の取扱い、担当者の説明が整って初めて、日常の連携として機能するかを検討できます。
自院の提案資料では「他事業と相乗効果がある」と書くだけで終わらせず、連携によって解決したい困りごとを示すと伝わりやすくなります。たとえば相談先の案内が担当者任せになっているなら、現状の対応と不足する役割を説明します。利用人数や単価の増加を裏付けなく約束する必要はありません。
公開情報から断定できないこと
事業集中という公表上の方針から、個々の院が赤字だった、安価で譲渡された、従業員が全員残ったと推測することはできません。三月の予定取引についても、今回参照した一月の資料だけで完了を確認したことにはなりません。本稿は完了が明記された鍼灸整骨院三院を直接の承継事例として扱っています。
事例4|オレンジコロン:二院の運営にも固有の承継価値がある
公表事実:調布市の二院を営む会社の株式譲受
カスケード東京は2022年1月20日、子会社アルテミシアが同年1月1日付でオレンジコロンの株式を譲り受けたと発表しています。対象会社は当時、東京都調布市で整骨院二院を運営していました。発表には取得株式の割合と金額がなく、全株式取得とは断定できません。[C4]
公表された対象院は、オレンジ整骨院布田本院と西調布施術所です。グループの整骨部門と連携する方針は示されていますが、院長の残留条件や従業員の契約条件までは公表されていません。少数院の運営会社がグループに加わった例として、明らかになっている範囲を限定して読めます。[C4]
本稿の見解:院数では伝わらない地域での役割を説明する
二院の運営会社の事例から、一院や少数院を営む院長が考えたいのは、規模の比較だけで候補先を決めないことです。近い場所に複数院があっても、それぞれの時間帯、担当者、通いやすさが異なれば、利用者に選ばれる理由は変わります。同一地域だから統合しても影響が小さいとはいえません。
自院を説明する際には、単に「地域に根付いている」とするより、院を選ぶ場面を言葉にします。仕事帰りに通える時間がある、受付担当者が予約変更に対応している、院長以外への相談も定着しているなど、継続利用を支える運営を整理します。個人を特定する情報を広く開示しなくても、業務上の特徴は説明できます。
少数院では、一人のスタッフが受付、連絡、物品管理を兼ねることも想定されます。その人が休むと止まる仕事を把握できれば、譲受側に求める支援も明確になります。人数が少ないこと自体を弱点として扱うのではなく、必要な仕事が誰に集まっているかを説明することが、現実的な承継計画につながります。
また、近隣の二院を一体として売る場合には、互いに補い合う点と、分けて管理すべき点を整理します。応援勤務を組めることと、どちらの院でも同じ担当者が働けることは同義ではありません。勤務可能時間や院ごとの予約構成を示すと、統合後に利用できる人員の余裕を過大に見積もりにくくなります。
譲受側のブランドへの変更を提案された場合も、院名の変更そのものより、利用者が何を知れば安心して通えるかを考えます。営業日時、担当者、連絡先、予約方法などの案内が揃っているかを確認します。ブランドを残すことだけを目的にすると、実際の利用に必要な説明が後回しになるおそれがあります。
公開情報から断定できないこと
二院の実例があることは、どの一院にも同じ条件の譲受先が見つかることを意味しません。この取引の収益、価格、院長への依存度、利用者の継続状況は公表資料だけでは分かりません。本稿は小規模院の成約確率を示しているのではなく、院数では表しきれない運営上の特徴を整理する視点を提示しています。
周辺事業の取引から学ぶ整骨院M&Aの比較方法
整骨院向けのサービス会社や、整骨院グループが取得した運動指導事業も、業界の承継を考える手掛かりになります。ただし、施術院を取得した取引とは収益構造が異なります。次の二件は隣接分野の事例として扱い、自院の価格を直接決めるためではなく、承継対象の境界を考えるために取り上げます。
事例5|日本ソフトウエア販売:公表価格のある支援会社を院の相場にしない
公表事実:取得したのは接骨院向けシステム会社
リグアは2022年1月25日、日本ソフトウエア販売の全8,000株、議決権100%を取得する契約を締結したと公表しました。対象は接骨院向けレセプト計算システムの販売等を行う会社です。発表時に800院以上がシステムを利用していましたが、その院自体を取得した取引ではありません。[C5]
開示された普通株式の取得価額は2億8,000万円で、別にアドバイザリー費用等の概算300万円、合計概算2億8,300万円が示されました。当初予定された実行日は2022年2月10日です。後の株主総会資料により、同日付の全株式取得と連結子会社化を確認できます。[C5][C6]
本稿の見解:対価の分母と、収益を生む相手をそろえる
この金額を利用院数で割っても、一院当たりの整骨院売却価格は求められません。取得対象は、接骨院を顧客とする会社の株式だからです。顧客数はサービス提供先の広がりを表しますが、その顧客企業を所有する数ではありません。価格を比較する前に、誰が誰から収入を受け取る事業なのかを確認してください。
概算取得総額と株式代金の区別も、院長が見落としたくない点です。譲受側に発生する取得費用まで加えた金額を、売却する株主へ支払われる対価として読むことはできません。さらに株式代金と、売却する株主が諸費用や税負担を考慮した後に受け取る金額も異なるため、自院の希望額は何を指すかをそろえます。
システム会社では、院長が施術を行う時間とは別の活動が収益を支えます。利用者からの問い合わせに対応する人、保守の運営、顧客との契約などが関係するためです。施術院と支援会社では必要な人員や投資が違い、同じ利益額であっても、その利益を維持するための作業が同じとは限りません。
院を譲る側にとっては、普段使っている請求システムが自院の資産なのか、外部サービスを利用しているのかを整理する機会になります。利用契約、保守窓口、保存情報の取り出し方、操作できる担当者を把握します。システムの名称が分かるだけでは、譲受側が同じ環境で請求実務を続けられるか判断できません。
特に、院長だけが設定変更や問い合わせを行ってきた場合は、他の担当者が日常業務を終えられるかを確認します。単に画面の操作手順を渡すだけでなく、エラーが起きたときの連絡先や過去の確認記録をまとめます。これは当該買収の条件を推測する話ではなく、支援機能の存在から導ける自院の準備です。
公開情報から断定できないこと
株式代金が分かっていても、事業価値と株式価値の調整や、評価に使った利益の定義がすべて分かるわけではありません。本稿では公表金額から整骨院の成約倍率を逆算しません。開示された支援会社の取引を、自院と同じ規模・条件の施術院が売れた価格として引用しないことが、比較の精度を保ちます。
事例6|RIPPLE:一部出資と事業譲渡が並ぶ取引を分解する
公表事実:一部株式取得とオンライン部門の譲受
ケイズグループは2022年1月20日、パーソナルトレーニング事業を営むRIPPLEの一部株式を取得し、同時にオンライン部門を事業譲受したと発表しました。公表文は取得済みの表現ですが、個別の実行日は記載していません。取得割合と各取引の対価も明らかにされていません。[C7]
この発表には、整骨院そのものの取得やRIPPLE全体の完全子会社化は示されていません。また、「一部株式」という説明だけで、支配権を取得したかどうかを決めることもできません。会社への資本参加と、特定部門の事業移転という二つの構成がある隣接分野の取引として区別します。[C7]
本稿の見解:院外サービスは権利と運営を一緒に確かめる
自費の運動指導やオンライン講座を併設する院長にとって、この事例は複数の承継方法を組み合わせる発想につながります。院の経営を続けながら周辺事業を譲る場合と、院を含めて会社ごと譲る場合では、院長に残る仕事が変わります。選択肢を比べる際は、受け取る金額と残る業務を同じ表で確認するとよいでしょう。
オンライン事業では、動画や配信画面が存在するだけで独立して運営できるとは限りません。出演者の協力、教材の更新、質問への回答、予約や決済の管理などが必要です。院長が裏で毎日対応しているなら、その作業も事業の一部として説明しなければ、譲渡後の負担が院長に残り続ける可能性があります。
教材を渡せるかという検討と、教材の権利を譲渡できるかという検討も分けます。外部に制作を依頼したものや、複数人が出演した動画では、契約上の利用範囲を確認する必要があります。名称やアカウントを引き継げば、あらゆる場面で再利用できると考えず、予定する使い方に照らして資料を揃えます。
また、整骨院の施術に付随するサービスと、院外で独立して提供する運動指導では、売上の説明を分けたいところです。院の利用者に無料で提供する教材と、外部顧客が対価を払う講座を同じ売上機会として数えると、収益性を見誤ります。実際の申込み、課金、解約、対応時間を基に独立採算の状態を確認します。
資本参加を伴う場合は、今後も協力関係が続くことを前提に、院長側が残る事業で何を決められるのかを確かめます。発表上の「提携」という言葉だけでは、重要な投資や事業変更についての合意方法は分かりません。会社全体の売却条件と、継続的な共同運営の条件を混ぜないことが重要です。
公開情報から断定できないこと
当該発表にはオンライン部門の売上、会員数、継続率、利益がなく、高収益の継続課金事業を取得したとは断定できません。個人の施術技術や運動指導の評判を、そのまま譲渡可能な知的財産や売上とみなすこともできません。本稿の分析は、自院で分離可能な事業があるかを検討するための視点です。
六事例を自院の整骨院M&Aに当てはめるための読み方
六件を並べると、譲渡の対象、旧経営者の役割、事業を切り分ける単位、金額の意味がそれぞれ違うと分かります。これらを平均して整骨院全体の標準条件を作ることはできません。院長が事例を使う目的は、似た会社の価格を探すことだけでなく、自院の交渉でまだ説明できていない項目を見つけることです。
| 見つけたい違い | 自院で用意する説明 | 避けたい思い込み |
|---|---|---|
| 所有者と経営者の役割 | 売却後に続けたい仕事と手放したい決裁 | 全株式売却なら即時引退できる |
| 院と本部の関係 | 対象院が使う共通業務と代替担当者 | 対象院の利益がそのまま残る |
| 別サービスとの接点 | 人員、予約、請求が交差する箇所 | 事業名が違えば簡単に分離できる |
| 価格として示された範囲 | 株式代金、事業対価、取得費用の区別 | 公表総額が院長の手取りになる |
| 事業の完了条件 | 発表日、契約日、実行日、残る作業 | 発表された計画はすべて実行済み |
まず、自院が「何を残すために譲るのか」を一文にしてみてください。通い慣れた場所での営業、スタッフの勤務機会、院長が施術に集中できる環境など、優先するものによって候補先に求める役割が変わります。その一文と矛盾する条件が含まれていないかを確認すると、金額以外の比較も具体的になります。
次に、公表事例に書かれていない部分を、推測で埋めず質問へ変えます。代表者続投という情報なら、残留期間や決裁範囲を確認する質問になります。事業譲渡という情報なら、対象契約と残る業務を確かめる質問になります。事例の空白は自院の準備不足を見つける手掛かりとして使えます。
候補先の説明も、発表された方針と実際の支援体制を分けて受け止めます。教育を強化するという方針に対しては、自院のスタッフがどの研修をいつ受けられるのかを確認します。営業の継続を重視するなら、欠員時に誰が応援を判断するのかを尋ねます。抽象的な利点を日常の運営へ置き換える姿勢が役立ちます。
取引の公表は、関係者が期待した方向を知る資料ですが、その後の成功を保証する記録ではありません。本稿の各見解も、個別案件の内情や当事者の評価を代弁するものではありません。自院の資料、譲受候補の提案、確認できた契約条件を積み重ねることで、参考事例を自分の判断に使える情報へ変えていきます。
整骨院M&Aの価値は、院長交代後に残る利益から考える
整骨院を売却するとき、予約が埋まっていることと、買い手が引き継げる利益があることは同じではありません。施術を担う人、請求と入金の流れ、自費サービスの未消化分、物件を使い続ける条件まで確認して、次の経営体制で維持できる収益を組み立てます。
院別の損益と共通費から、複数院の収益構造を見直す
院別損益表には、施術に対応する収入、人件費、家賃、消耗品費、広告費、機器の費用を同じ基準で並べます。入金だけを収入とする院と、提供済みサービスを収入とする院を混ぜると、見かけの成績が変わります。利用記録、請求記録、会計数値のつながりを先に確認します。
以下は、三院を運営する法人の全株式を、一人の個人株主が売却する説明用の仮定です。個人事業の整骨院をそのまま株式売却できるという意味ではありません。実在する取引の価格や利益を推定した例でもなく、以降の計算はすべて同じ法人の条件を使います。
| 区分 | 年間利益・費用 | 対象範囲 |
|---|---|---|
| A院 | 2,100 | 院の人件費・家賃・償却等を控除後 |
| B院 | 1,400 | 同じ費用区分で集計 |
| C院 | 600 | 同じ費用区分で集計 |
| 三院合計 | 4,100 | 共通費を控除する前 |
| 本部費等 | −1,300 | 一過性の移転費460を含む |
| 報告営業利益 | 2,800 | 4,100−1,300 |
本部費には、採用、給与計算、請求の点検、院間の人員調整などが含まれます。全額を院数で均等に配る方法だけでは、各院が使う管理機能を表せない場合があります。配賦後の利益と配賦前の利益を両方残し、本部の仕事が譲渡後にどこへ移るかを示します。
院長の代替報酬は、施術と経営を分けて積み上げる
院長が退任すれば役員報酬を減らせる、という説明には、退任後の担当者が必要です。院長が施術、従業員教育、苦情対応、採用面接、資金管理を兼ねていれば、一人の後任者ですべてを代替できるとは限りません。役割ごとの時間と必要な能力から費用を見積もります。
本例では、すでに決算へ計上された人件費に加え、院長業務の代替に年間840万円が必要と仮定します。これは後任体制の継続費用で、単発の紹介料や研修費とは区別します。経営者が高い報酬を受けている場合でも、実際の代替費用を引いた差額だけを利益調整に使います。
本稿の見解では、院長の価値を高く見せることと、院長が退いた後の会社を高く評価してもらうことは、異なる説明が必要です。本人に依存する判断を記録し、後任が担える範囲を示すことで、買い手は引継ぎ勤務と追加採用の必要額を具体的に検討できます。
施術者の配置が変われば、予約枠と利益も変わる
施術者の人数は、在籍者の名簿だけでは判断できません。院ごとの勤務日、資格、担当できる業務、休暇時の代替体制を確認します。受付を一人増やすことと、施術を担当できる人が増えることは違います。買い手が見込む予約枠を、その人員配置で実際に提供できるかを検討します。
受領委任を扱う施術管理者が変わる場合は、必要な手続を別に確認します。地方厚生局の案内でも、施術管理者の変更と勤務柔道整復師の変更は区別されています。資格者が在籍するという情報だけで、従来どおりの請求体制を維持できると判断しません。四国厚生支局の受領委任に関する案内が参考になります。
予約枠の増加を将来計画へ入れるときは、施術者の教育、受付対応、片付けや記録の時間も必要です。無理な短時間化や不要な利用回数の増加を収益改善の根拠にはしません。適切な提供体制と利用者の選択を尊重したうえで、現実に受け入れられる範囲を見積もります。
療養費に関する未収計上額は、帰属と回収可能性を確かめる
受領委任は、患者が柔道整復師へ受領を委任する仕組みです。厚生労働省は、償還払いを原則としつつ、柔道整復では受領委任の方法が認められると説明しています。法人の帳簿へ計上されていることだけで、無条件に法人固有の債権が売却対象になるとは扱いません。厚生労働省の療養費の取扱いを前提に整理します。
評価資料では、施術月、申請先、申請額、返戻理由、補正状況、支給決定、入金先を対応させます。返戻された金額がすべて損失になるわけでも、再提出すれば全額入るわけでもありません。未処理案件を一括で回収済みと同等に扱わず、根拠を確認できる回収見込額へ直します。
本例の決済時の未収計上額は1,950万円ですが、個別確認で回収見込みを150万円減らし、1,800万円を運転資本へ入れます。帰属と請求・入金経路を確認できたという仮定です。150万円を減額後の残高に反映しているため、株式価値から同じ150万円をもう一度引きません。
継続的に発生する請求修正や回収不能は、今後の利益率にも関係します。一方、決済前の特定月に発生した問題の処理は、既存残高の精算として考えます。過去の未収減額と、将来も続く回収率低下を区別し、同じ事実を両方へ無説明で入れないことが大切です。
自費回数券は、入金と提供済み収益を分けて読む
自費回数券の販売が伸びると、預金残高が増える一方で、まだ提供していないサービスも増えます。販売額、利用済み分、未消化残高、返金申出を分けて把握します。購入時の入金をすべて継続利益とみなすと、承継後に施術を提供する人件費と利用枠の負担を見落とします。
収益とサービス提供の関係を整理する際は、適用する会計ルールも確認します。ASBJの収益認識基準は、顧客への財・サービスの移転に沿った収益認識を基本原則としています。すべての小規模院の処理を一律に断定せず、契約と会計方針を確認します。収益認識に関する会計基準を参照できます。
本例は、回数券の未消化分を適切に前受計上した後の利益を出発点とします。未消化前受金の正常水準は1,000万円、決済時は1,100万円です。これを営業運転資本に含めるため、前受金全額を別の債務として控除しません。特別な返金合意があれば、通常分から分けて検討します。
前受金を販売額で調整するか、履行費用等を踏まえて調整するかは、取引の定義によって異なります。本稿の数値は販売額に基づく残高を用いる合意例です。有効期限の到来だけで確実な利益が生まれるとは置かず、利用実態や返金条件、説明内容まで確かめて評価します。
整骨院M&Aの正常EBITDAを、調整理由と一緒に示す
本章では、営業利益へ減価償却費等を加え、反復しない取引と承継後の費用を調整した額を正常EBITDAとします。施術者の報酬、通常家賃、機器の賃借料は費用に残します。借入返済にそのまま使える現金ではなく、利益の比較に使う指標として定義をそろえます。
| 項目 | 増減額 | 仮定した内容 |
|---|---|---|
| 報告営業利益 | 2,800 | 収益計上と通常回収費用を整理済み |
| 減価償却費等 | +720 | 院と本部の費用に含まれる額 |
| 一過性の移転費 | +460 | 支払済みで反復しないと仮定 |
| 院長業務の追加代替報酬 | −840 | 現在の人件費に追加で必要 |
| 単発事業の純利益 | −340 | 売上520−直接追加費用180 |
| 継続するシステム利用費 | −100 | 承継後の年間追加費用 |
| 正常EBITDA | 2,700 | 2,800+720+460−840−340−100 |
単発事業は、継続契約のない法人向け運動講座の受託を想定しています。売上520万円だけを引くのではなく、同時に発生した直接追加費用180万円を差し引いた利益340万円を除きます。整骨院の通常収入や療養費へ、この金額を混在させない前提です。
移転費460万円を足し戻せるのは、特定の移転が完了し、通常の営業で反復しない仮定だからです。定期的な改装や採用研修まで一過性とすると、必要費用を除き過ぎます。調整表には請求書だけでなく、発生理由、再発見込み、支払済みかどうかを添えます。
小規模院の集中リスクは、売上の割合と代替可能性で見る
三院あっても、利益の大半が一人の施術者や一か所の物件へ依存しているなら、十分に分散しているとはいえません。本例ではA院の利益が最も大きいため、A院の人員、契約期間、利用者との接点を丁寧に確認します。院数だけで安定性を評価しないことが重要です。
利用者が担当者を選ぶ理由は、技能、説明、通いやすさ、受付対応などさまざまです。担当者が不在だった期間の予約変更や利用継続を、個人情報を必要以上に広げず集計します。来院を強く促す施策ではなく、交代後も安心して選んでもらえる運営条件を説明する資料にします。
本稿の見解では、集中リスクの説明には、売上の割合だけでなく、欠員時に何日で誰が補えるかという情報が有用です。候補者の名前がある段階と、雇用条件や勤務意思まで確認した段階は違います。未確定の体制を確定済みとして価格へ織り込まないようにします。
評価倍率、事業価値、株式価値を同じ条件で比較する
純資産、倍率、DCFは、答えている問いが違う
時価純資産は、資産と負債を実態に合わせて見直す方法です。倍率法は比較可能な利益や企業を基準にし、DCF法は将来の現金を現在価値へ直します。小規模な整骨院では、院長の後任費用や未収金の状態によって結果が変わるため、一つの計算だけを正解としないことが大切です。
中小M&Aガイドラインの参考資料も、案件に合う方法を選び、算定値と最終合意額を区別しています。本稿はその考え方に沿って、仮定倍率と資金調整を分けて示します。国が整骨院の成約倍率を一律に指定している、という意味ではありません。参考資料2「中小M&Aの譲渡額の算定方法」を参照できます。
機器が新しくても、施術者の不足で予約を受けられなければ、設備額に見合う利益が出るとは限りません。一方、簿価が低い機器を使って安定収益を得ている院もあります。資産の売却可能額、営業を続ける価値、追加投資の必要額を別の資料で検討します。
事業価値1億800万円から全株式価値8,400万円へ直す
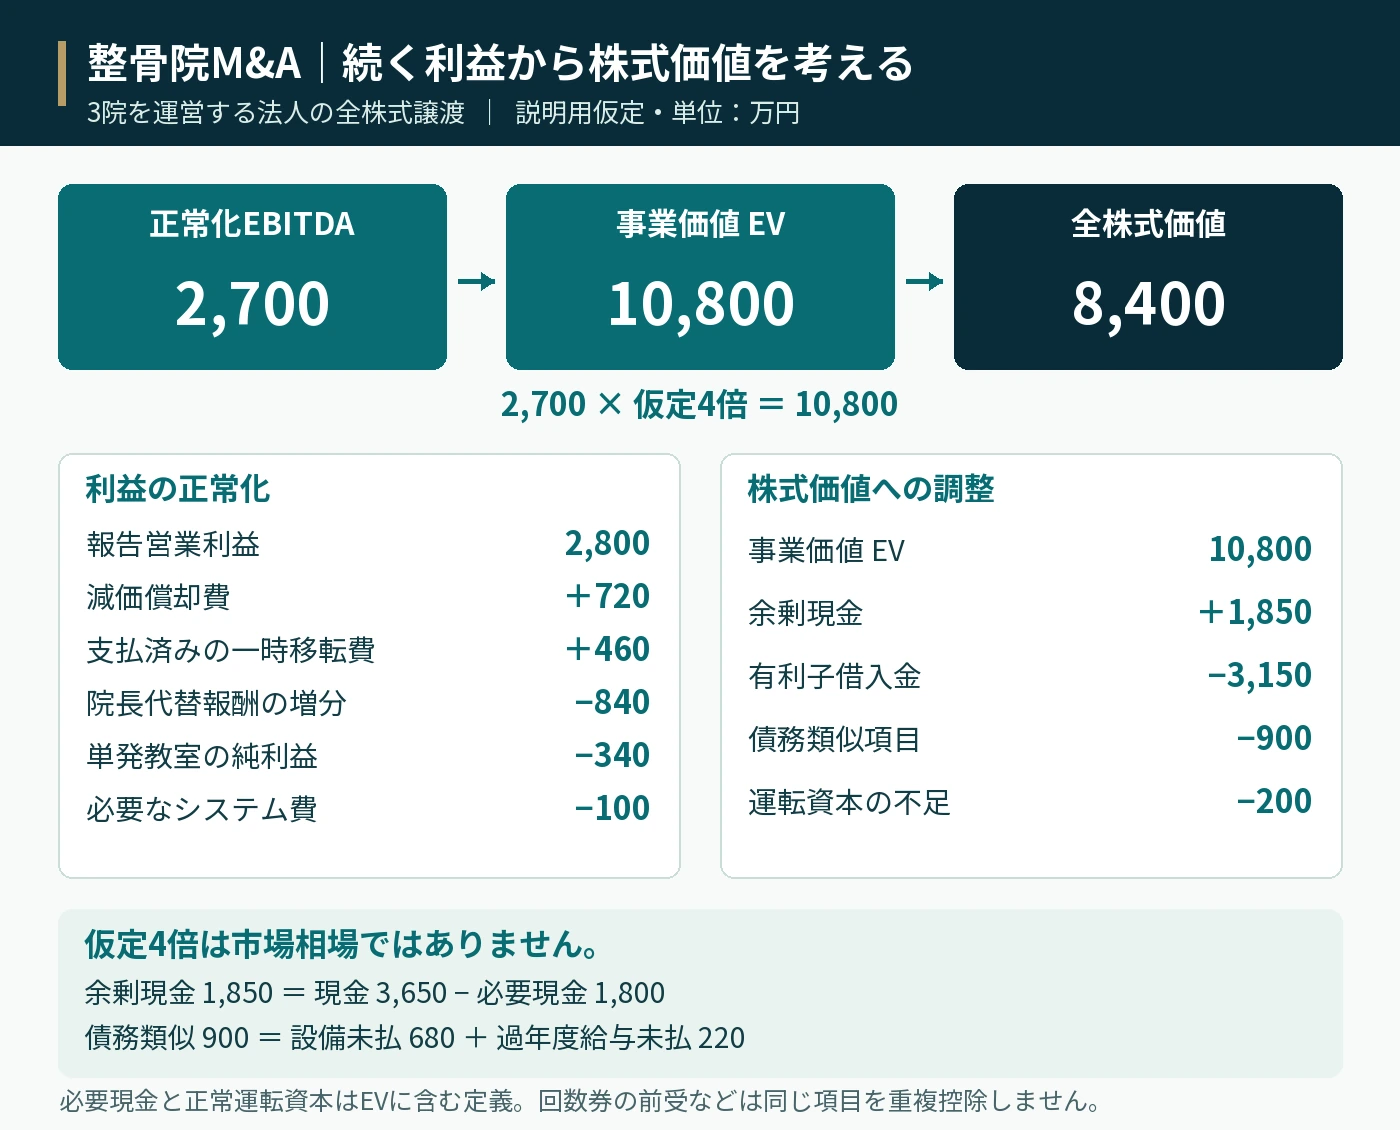
中央の仮定では、正常EBITDA2,700万円に4倍を掛け、事業価値EVを1億800万円とします。4倍は計算の説明用で、市場相場ではありません。ここでのEVは、必要現金1,800万円、正常な営業運転資本、通常設備を備えて営業を継続する価値と定義します。
会社の現金3,650万円のうち、必要現金を超える1,850万円だけを株式価値へ加えます。そのうえで借入金、合意した債務的項目、運転資本不足を差し引きます。現金を全額加える評価と比較する際は、EVへ必要現金を含めた本例の定義の違いを先に調整します。
| 項目 | 増減額 | 内訳 |
|---|---|---|
| 事業価値EV | 10,800 | 正常EBITDA2,700×仮定4倍 |
| 余剰現金 | +1,850 | 現金3,650−必要現金1,800 |
| 有利子借入金 | −3,150 | 決済基準日の対象借入 |
| 債務的項目 | −900 | 設備未払680+過年度給与未払220 |
| 営業運転資本不足 | −200 | 正常水準1,000−決済時800 |
| 全株式価値 | 8,400 | 10,800+1,850−3,150−900−200 |
事業価値1億800万円と、株主が受け取る株式代金8,400万円は別の金額です。さらに税金や売却費用を考慮した現金手取りは後述のとおり変わります。会社に残る預金を、株式代金とは別に全額持ち出せる前提で生活資金を計画しないようにします。
療養費の入金周期と回数券前受から、必要運転資本を定める
運転資本は、利益を現金へつなぐ間に必要となる資金を読む指標です。療養費に関する未収の入金が遅れる一方、給与や家賃は予定日に発生します。決算日一日の預金額だけで余裕を判断せず、院別の入金予定と支払予定を月次で重ねて確認します。
| 項目 | 正常水準 | 決済時 |
|---|---|---|
| 療養費に関する未収計上額 | 1,900 | 1,800 |
| 自費のカード等未収金 | 240 | 220 |
| 通常消耗品の在庫 | 60 | 70 |
| 通常営業の買掛金 | −200 | −190 |
| 回数券の未消化前受金 | −1,000 | −1,100 |
| 営業運転資本 | 1,000 | 800 |
未収計上額は帰属と回収可能性を確認済み、回数券は未消化分を集計済みと仮定します。通常給与や税金等は予定どおり精算され、ここには含めない簡略例です。現金、借入、設備未払、過年度給与未払も別の調整項目なので、同じ表へ重ねて入れていません。
正常水準1,000万円で引き渡す合意に対し、実際は800万円なので不足200万円を控除します。回数券販売を決済直前に増やすと、現金と前受金がともに動きます。預金だけの増加を価値向上とせず、将来の利用枠と人員負担を含めて、精算基準を一貫させます。
借入、設備未払、未払給与は、同じ費用を二度引かない
債務的項目900万円の内訳は、取得済み機器の未払680万円と過年度給与の未払220万円です。給与は過去の期間に費用認識され、今回評価する年間利益には再計上されていない仮定です。院長の代替報酬840万円という将来費用と、過去に発生した支払義務を区別します。
設備未払680万円は、買掛金190万円や借入金3,150万円に含めていません。リース債務、未払税金、返還金などが見つかった場合も、まずどの表に計上されているかを確認します。新しい負担を追加するたびに、既存項目との重複を点検することで、過大な価格控除を避けられます。
過年度の療養費に関する返還や係争があるときは、発生原因、対象者、金額、支払時期を特定します。通常の返戻処理と同一視せず、未確定事項は価格、留保、補償などのどこで扱うかを協議します。金額が不明な負担を、無根拠にゼロとすることも一律に最大額で引くことも避けます。
物件と施術機器は、使える期間と権利を価値へ反映する
院内にある機器でも、会社所有、リース、貸与、院長個人の所有では取引対象が変わります。機器名、所有者、契約、点検履歴、移設可能性を並べます。取得時の価格が大きいことだけで評価額を上げず、承継後の施術体制に必要か、使い続ける費用はいくらかを確認します。
賃貸物件では、残存期間、家賃改定、保証金、原状回復の範囲が営業計画に関わります。個人所有物件を法人へ貸している場合は、不動産の売却と賃貸継続を別案として検討します。株式売却の対価に、個人所有の土地建物の価値が当然含まれるという説明にはしません。
本例では、通常の敷金と将来の原状回復負担を、継続する三院の事業価値の前提に含めます。敷金全額を余剰現金へ足したり、設備の中古価格をEVへ追加したりしていません。短期撤退など前提が変わる場合は、回収額と撤去負担を見直して評価を組み替えます。
機器更新と採用投資を、利益の外側に残したままにしない
減価償却費を足し戻したEBITDAが大きくても、機器や内装の更新に多くの現金が必要なら、自由に使える資金は少なくなります。買い手には、点検、修繕、交換の予定を設備ごとに示します。通常修繕として費用計上済みのものと、資産取得として必要な支出を分けます。
採用関連費用にも継続性があります。毎年一定の入替えがある体制なら、紹介料や研修費をすべて例外費用として除くと利益を過大評価します。院長の退任に伴う一度限りの採用と、今後も必要な採用を分け、正常利益と移行費用の双方へ適切に配置します。
会計基準やリースの処理が異なる比較先では、賃借料を費用に残すか、償却と利息に分けるかでEBITDAの見え方が変わります。本例は通常の機器賃借料を費用に残す定義です。利益の定義とリース負債の扱いをそろえてから比較し、指標だけを有利に選ばないことが大切です。
整骨院の評価倍率を、根拠のない一律相場にしない
公開された株式取得額だけでは、EVと同じ金額か分かりません。借入、現金、取得持分、追加支払、利益の対象期間が不足していれば、正確なEBITDA倍率は計算できません。価格非公表の取引へ推定額を補い、整骨院全体の平均倍率として示すことは避けます。
| 仮定倍率 | 正常EBITDA | EV | 共通調整 | 全株式価値 |
|---|---|---|---|---|
| 3倍 | 2,700 | 8,100 | −2,400 | 5,700 |
| 4倍 | 2,700 | 10,800 | −2,400 | 8,400 |
| 5倍 | 2,700 | 13,500 | −2,400 | 11,100 |
この表は、利益を変えず倍率だけを動かした場合の差を示します。共通調整は余剰現金1,850万円から、借入3,150万円、債務的項目900万円、運転資本不足200万円を引いたマイナス2,400万円です。買い手の価格提案では、この調整と倍率の両方を分けて確認します。
倍率を高める理由として人材や利用者の継続性を挙げるなら、確認資料が必要です。一方、後任採用費を利益へ反映済みなのに、同じ費用だけを理由に価格を再び下げると重複します。確定した金額は利益や負債へ、残る不確実性は評価前提や条件へ整理して説明します。
三つの仮定シナリオで、価格と株主の手取りを確かめる
人員と営業条件が変わる場合を、中央の計算から分ける
次は倍率だけでなく、年間利益の見通しも変える三つの説明用シナリオです。慎重ケースでは、院長の後任とは別の施術者の欠員により、追加費用180万円と受入枠減少による純利益減120万円を見込みます。中央の正常EBITDA2,700万円から合計300万円減らす仮定です。
改善ケースは、利用者に無理な来院を求めず、予約調整と院間応援の改善によって、追加費用控除後の利益が年間300万円増える仮定です。すでに達成した実績ではありません。買い手固有の仕入効果や本部統合利益は含めず、対象会社自身の営業改善として検討します。
| シナリオ | 年間EBITDA | 仮定倍率 | EV | 共通調整 | 全株式価値 |
|---|---|---|---|---|---|
| 慎重 | 2,400 | 3倍 | 7,200 | −2,400 | 4,800 |
| 中央 | 2,700 | 4倍 | 10,800 | −2,400 | 8,400 |
| 改善 | 3,000 | 5倍 | 15,000 | −2,400 | 12,600 |
三案の価格差には、利益と倍率の両方が影響しています。差のすべてを人員一名の価値や倍率一倍の差と説明しません。決済時の資金条件は比較のため同じにしており、現実に現金や未収残高も変わるなら共通調整を再計算します。いずれも成約価格の予測ではありません。
DCFでは、投資と入金待ちを引いた現金で検討する
中央ケースのEBITDA2,700万円から、事業利益に対応する現金税負担540万円、維持更新投資650万円、翌年の運転資本増加160万円を引くと、借入元利金の支払前に残る現金は1,350万円です。税負担540万円は説明用見積額で、法人の一律税率を示していません。
| 項目 | 増減額 | 範囲 |
|---|---|---|
| 正常EBITDA | 2,700 | 通常の人件費・家賃・賃借料を控除済み |
| 事業利益に対応する現金税負担 | −540 | 個別に見積もった仮定額 |
| 機器・内装の維持更新投資 | −650 | 取得済み機器の未払680は含めない |
| 翌年の営業運転資本増加 | −160 | 決済時不足200とは別の期間 |
| 借入元利支払前の事業キャッシュフロー | 1,350 | 2,700−540−650−160 |
DCFはこの一年分の現金へ単純な倍率を掛けて終える方法ではありません。複数年の施術体制、収入、更新投資を予測し、発生時期とリスクを反映する割引率で現在価値へ直します。予測期間後の価値にも、必要投資が続くことや物件を使える条件を反映します。
運転資本不足200万円は引渡し時点の精算、翌年増加160万円はその後の営業に必要な資金です。機器未払680万円も過去の取得に伴う決済後支払で、将来の更新650万円とは別です。期間と対象を付けずに表を合算すると、同じ負担を重ねて引くおそれがあります。
赤字院を含む売却は、閉院時にも残る負担を計算する
ある院が赤字でも、受付、採用、教育、施術者の応援で他院を支えている場合があります。閉院すればその院の費用がすべて消えるとは限りません。人員を他院へ移す場合の給与、賃貸借の残期間、機器の移設費を整理し、法人全体で継続した場合と比較します。
赤字法人に正のEBITDAを前提とする倍率をそのまま掛けても、有用な価格にはなりません。改善に必要な資金、利用者と施術者が残る条件、設備の回収額を組み合わせて検討します。時価純資産がプラスでも、引き受ける損失や支払義務が大きければ価格の下限は保証されません。
改善計画では、欠員を埋めれば予約が増えるという説明に加え、採用できる条件と実際に断っていた需要を示します。運転資金が不足しているなら、買い手の取得代金だけでなく、その後の給与や家賃を賄う資金も必要です。売却価格と事業再建の投資額を分けて比較します。
アーンアウトは、最大額より測定条件を読む
中央ケースの8,400万円を決済時に払うA案と、7,600万円を先に払い、後から条件達成により最大1,500万円を追加するB案を比べます。B案は最大9,100万円で700万円高い一方、初期入金は800万円少なくなります。追加支払の確率は、この数字だけでは分かりません。
整骨院で業績連動の条件を使う場合、回数券の販売時点と利用時点、療養費の申請と入金、返戻補正の時点で指標が変わります。測定期間、収入と費用の定義、本部費配賦、退職者の補充費を明確にします。不要な利用回数を増やす誘因にならない指標設計も重要です。
買収後の休業、広告変更、施術者の異動を買い手が決めるなら、元株主が管理できない要素が追加代金へ影響します。計算資料の閲覧、異議の確認方法、支払期日を定めます。追加対価と引継ぎ勤務の報酬は分け、税務上の性質を支払の名前だけで決めないようにします。
税引後手取りは、株式対価そのものとは異なる
本例の株主は国内居住の個人で、通常の一般株式等を第三者へ譲渡し、特例等がないと仮定します。国税庁の説明に基づき、譲渡益に所得税・住民税と復興特別所得税を合わせた20.315%を用います。法人株主や個人事業の事業譲渡へ、そのまま適用する税率ではありません。国税庁の株式譲渡課税で確認できます。
三案とも、過去の株式取得費を1,000万円、今回の外部専門家費等を200万円とし、この200万円は全額控除できる費用だと仮定します。実際の取得費は出資、購入、相続等の経緯に応じて確認が必要です。資本金の額をそのまま株主の取得費としません。国税庁の取得費の説明を参照できます。
| 項目 | 慎重 | 中央 | 改善 |
|---|---|---|---|
| 全株式対価 | 4,800 | 8,400 | 12,600 |
| 取得費 | 1,000 | 1,000 | 1,000 |
| 今回の控除可能費用 | 200 | 200 | 200 |
| 譲渡益 | 3,600 | 7,200 | 11,400 |
| 仮定例の税額 | 731.34 | 1,462.68 | 2,315.91 |
| 今回の現金手取り | 3,868.66 | 6,737.32 | 10,084.09 |
中央の譲渡益は8,400−1,000−200=7,200万円、税額は7,200×20.315%=1,462.68万円です。今回の現金手取りは8,400−200−1,462.68=6,737.32万円となります。過去に支払った取得費1,000万円を、今回の入金から再度差し引いていません。
分割払いでは、現金が届く時期と税務上の扱いを契約に沿って確認します。勤務報酬や条件付き追加代金を含む提案へ、この単純計算を流用しません。税額と支払時期が確定していない段階では、最大対価をすべて自由に使える資金として扱わないことが大切です。
一院の事業譲渡と、法人全株式の売却を同額で比べない
法人が一院の事業を譲る場合、代金の受取先は譲渡法人です。株主個人が株式を売る場合の受取先とは異なります。個人事業なら株式そのものが存在しないため、資産や契約をどの範囲で譲るかを整理します。会社の形態を確認せずに株式価値の計算表を当てはめないようにします。
事業譲渡の金額には、機器、内装、敷金、営業上の関係など、含める対象を具体的に付けます。消費税が関係する取引では、課税・非課税資産への対価の合理的な区分も必要です。国税庁の営業譲渡に関する説明を踏まえ、株式の対価と税込総額をそのまま比較しません。
一院だけを手放すと、本部費や借入が譲渡法人へ残る場合があります。事業の代金から設備債務を精算し、残る会社を運営した後に、株主がいくら受け取れるかは別の計算です。療養費や自費契約も、帳簿に載っているものがすべて一律移転するという前提を置きません。
整骨院M&Aの価格差を、確認できる前提へ戻して交渉する
本稿の見解では、価格の差を埋めるときは、倍率だけを押し上げる交渉より、院長の後任費用、施術者の勤務継続、未収金の回収、回数券残高の四点をそろえる作業が有効です。数字の定義が一致すれば、どこが事実の違いで、どこが将来の見通しの違いかを区別できます。
資料は、利益調整、資金精算、継続条件の三つに分けて対応付けます。後任報酬は利益、機器未払は資金精算、施術管理者の変更対応は継続条件というように整理します。買い手の統合効果を利益予測へ入れたなら、同じ効果を別の上乗せ価格として重複させないようにします。
株主が最後に比較するのは、売却金額に加え、決済時の受取額、将来支払の条件、残る保証、勤務協力、税負担です。利用者が困らず、後任が適切に業務を担える体制が整っているかも確認します。事業の継続条件と価格の前提を結び付けることで、納得できる承継判断へ近づけます。
整骨院M&Aの最初の判断は、院長が何を手放し何を残すか
整骨院M&Aで院長の退任と現場継続を分けて考える
売却を考える理由が、施術の負担を減らしたいことなのか、借入や採用の責任から離れたいことなのかによって、適した条件は異なります。経営権を譲って一定期間は施術者として働く方法も、段階的に勤務日数を減らす方法もあります。ただし、本人が望む役割と、買い手が想定する役割が一致するとは限りません。最初に「いつまで」「どの業務を」「週何日程度」担えるかを書き出します。
たとえば毎週の施術を続けることは可能でも、複数院の採用面接や休日の請求照会まで引き受けることは難しいかもしれません。整骨院M&Aの引き継ぎ支援は、施術、教育、患者さまへの説明、請求確認、経営相談に分けて設計します。単に「引き継ぎに協力する」と約束するよりも、通常業務の範囲と追加対応の扱いが明らかになり、退任時期を判断しやすくなります。
整骨院M&Aの譲れない条件を、確認できる文章にする
「スタッフを大切にしてほしい」という希望には、雇用の継続、勤務地、給与、研修、評価方法など複数の意味があります。価格と同じ表に希望を置き、絶対条件と相談可能な条件を分けておきます。屋号の継続も、永久に同じ看板を使うことを求めるのか、患者さまへの説明期間だけ残せばよいのかで交渉の余地は変わります。希望を具体化する作業は、候補先を絞るために役立ちます。
条件が実現したかを確かめる方法も必要です。研修を継続するなら担当者と開始時期、院長の退任なら最終勤務日と残る連絡窓口、従業員への説明なら説明者と面談予定を定めます。アドバイザーの視点では、抽象的な「理念への共感」だけで成約を急ぐより、買い手が翌月の勤務表と運営予算を説明できるかを見ることが、希望と実行能力を結び付けます。
個人院と法人の売却範囲を、名義の一覧から確認する
整骨院M&Aの対象を整理する際は、院名を単位にするだけでは不十分です。建物の賃借人、機器の所有者、リース契約者、電話番号の契約者、予約サービスの利用者、ウェブサイトの管理者が誰かを確認します。法人が営業していても、賃貸借やドメインが院長個人名義ということがあります。会社の株式を売るだけで、個人名義の権利まで移るわけではありません。
一覧には名義に加え、利用期限、変更時の通知、相手方承諾の要否、費用、手続きを担当する人を記録します。買い手が利用しない機器やサービスについては、解約してよい時期も決めます。施術が続いている最中に予約サービスを止めたり、記録の保存に必要な機器を処分したりしないよう、売却対象から外す資産にも実務上の役割がないか確かめます。
整骨院M&Aの準備は、三つの月次資料をつなぐ
整骨院の譲渡準備では、月次損益、請求・入金の一覧、資格者と勤務実績の一覧を同じ対象月でそろえると、院の実態を説明しやすくなります。売上が増えた月に人員も増えたのか、請求額は伸びたが入金が遅れているのか、院長の勤務時間が増えた結果なのかを区別できます。年間決算だけでは見えない変化を、月ごとの事業の動きとして理解するためです。
初期資料を整える段階で、過去の数値を見栄えよく修正する必要はありません。未照合の残高、資料がない期間、一時的な営業時間変更はそのまま注記し、後から確認できた内容を追記します。説明に使った集計と会計帳簿の差を残しておけば、買い手から質問があったときに同じ根拠を共有できます。情報の不足を認め、解消手順を示せることも取引の信頼につながります。
整骨院M&Aの買い手選びと、院を特定させすぎない情報開示
整骨院M&Aの候補先は、資金と施術体制の両方で評価する
提示価格が高いことと、引き受け後に院を運営できることは別に確認します。候補先が既存院をどの範囲で運営しているか、資格者をどこから配置するか、管理者が退職した場合の補充をどう考えているかを聞きます。予定する新院長の経験、受領委任の手続き、既存スタッフとの役割分担を具体化できる相手ほど、条件の現実性を判断しやすくなります。
資金面では株式や事業の代金だけでなく、引き継ぎ直後の給与、賃料、療養費入金までの運転資金、システム移行費を含めて確認します。買収後に対象会社の現金を使う計画がある場合には、営業に必要な資金が残るかを見る必要があります。取得資金の調達見込みと、院が毎月の支払いを続けられるかを同じ説明で済ませず、別々の資金計画で確認します。
匿名資料でも、地域と施術内容の組合せに気を配る
整骨院M&Aの初期打診では、院名を伏せるだけで十分とはいえません。人口の少ない商圏、駅からの距離、特定スポーツとの関係、開業年、特徴的な設備などを組み合わせると、同業者には院が分かる場合があります。買い手の関心を確かめる初期資料では、所在地は広めの範囲、院数や売上は必要な粒度にとどめ、候補先ごとに情報開示の段階を設定します。
一方、匿名性を優先しすぎて買い手の判断に必要な課題まで隠すことは避けます。院長退任の予定、主要資格者の継続が未確定であること、物件の契約期限が近いことは、実名や個人情報を出さずに説明できます。初期の関心確認に必要な事業上の条件と、後段まで伏せてよい識別情報を分けると、実名開示後に話が大きく変わることを減らせます。
整骨院M&Aの患者情報は、集計から必要な範囲へ段階的に開示する
個人情報保護委員会の通則編では、事業承継に伴う個人データ提供や、承継交渉段階の調査について一定の扱いが示されています。ただし、従前の利用目的、安全管理、交渉不成立時の対応などの条件を確認する必要があります。秘密保持契約があることだけを理由に、患者名や施術内容を全候補先へ一括送信する運用にはしません。[P1]
最初に用意するのは、来院の推移、施術区分、担当者別の稼働、回数券の未消化残などの集計です。個別の記録の確認が必要になった場合は、確認目的、対象期間、閲覧者、複製の可否を決め、法的根拠と必要範囲を専門家に確認します。特定の属性や少数の症例から個人が分かる集計にも注意し、匿名化したつもりの資料をそのまま安全と扱わないことが実務上の要点です。
データルームの管理では、買い手側の誰が閲覧権限を持つかを把握します。質問は担当窓口で取りまとめ、資料の更新履歴を残します。検討を中止した候補先にはアクセスを停止し、契約で定めた返却・消去の確認を行います。最終的なデータ移行では、件数が一致するだけでなく、検索できること、必要な記録を読めること、担当者の権限が適切であることを確認します。
整骨院M&Aの調査依頼を、施術現場の負担に合わせて管理する
買い手の調査が始まると、請求資料、雇用契約、資格、患者情報、賃貸借などへの質問が同時に届きます。院長一人ですべて回答すると、施術時間を圧迫し、回答の内容も揺れやすくなります。資料の管理担当、会計の確認担当、現場の確認担当を定め、個人情報を含む資料は別の確認経路にします。回答する前に、質問がどの取引条件に影響するのかを整理することも有効です。
調査で課題が判明した場合は、直す事項、価格に反映する事項、契約で責任を分ける事項に区分します。たとえば資料の整理不足と、返還が見込まれる過去請求では対応が異なります。整骨院M&Aでは、課題をすべて院長個人の無制限な保証で解決しようとせず、対象期間、金額の見込み、調査方法、負担の限度を関係する専門家と検討することが必要です。
整骨院M&Aの基本合意から決済まで、先に詰める条件
整骨院M&Aの基本合意では、価格の前提を残す
基本合意に記載された価格が、何を前提にした金額かを確認します。全株式の対価なのか、事業と機器の対価なのか、借入や現金、回数券前受をどう扱うのか、運転資金をどれだけ残す想定なのかをそろえます。買い手によって前提が違えば、提示額をそのまま比べても条件の良し悪しは分かりません。調査後に価格を変える要因も、可能な範囲で具体化しておきます。
独占交渉を設けるときは、期間中の調査予定、意思決定者、追加資料の期限、終了時の扱いを確認します。調査が進まず期間だけが延びると、その間にスタッフや物件の事情が変わることもあります。基本合意全体が同じ拘束力を持つと決めつけず、価格、守秘、独占、費用負担など各条項の位置付けを、契約書の文言に即して確かめます。
整骨院M&Aでスタッフへ説明する時期と順序を決める
株式譲渡で雇用主の法人が変わらない場合と、事業譲渡で労働契約を別の事業者へ移す場合では、整理すべき事項が異なります。事業譲渡では労働者への説明・協議と真意による承諾が重要です。厚生労働省は、2026年5月25日を適用日として事業譲渡等指針を改正しています。契約形態と個別条件を踏まえて、必要な手続きを確認します。[P2]
整骨院の承継では施術管理者や分院長の役割が大きいため、説明の順序を考えることが欠かせません。守秘を理由に必要な協議を直前まで延ばすと、本人が条件を検討する時間が取れなくなります。他方、買い手も時期も未定の段階で院内に不確かな話を広げると、必要以上の不安を招きます。取引の進行段階と役割に応じ、誰に何を確定情報として伝えられるかを計画します。
説明資料には、雇用主、勤務地、担当業務、給与、勤続期間の扱い、有給休暇、社会保険、評価と研修、質問窓口などを記載します。買い手と院長の間で未決定の事項は未決定と伝え、回答時期を明らかにします。全員の前で質問しにくい事情にも配慮して個別の相談機会を用意し、承継後の働き方について本人の意向を確かめます。
院長個人の保証を、売却代金とは別の完了条件として扱う
整骨院M&Aで会社や事業を譲っても、院長の個人保証が自動的に消えるとは限りません。中小企業庁は、取引後に保証の移行が行われないなどのトラブルについて注意を促しています。保証先、対象債務、解除に必要な手続き、金融機関等の確認を整理し、最終契約上の約束と、保証先との手続きの完了を区別します。[P3]
銀行借入だけでなく、店舗賃貸借や機器リースについても個人の保証が付いていないか確認します。保証解除が決済と同時にできない場合に、誰がいつまでに何を行い、実現しなければどう対応するかを検討します。買い手からの口頭説明だけで完了とせず、保証先の確認書類や契約の変更を含め、売却後に残る負担を院長自身が把握できる状態にしておく必要があります。
整骨院M&Aの決済条件を、休診リスクから逆算する
契約締結日と経営を切り替える日を同日にする必要があるか、まず検討します。必要な届出、資格者の配置、賃貸人の合意、システムの名義変更、資金調達などの準備に時間がかかる場合には、実行までの条件を契約に置く方法があります。売却代金の入金だけを見て実行日を決めず、施術と請求を継続するために必要な状態がそろう日を基準にします。
実行直前には、提出した書類と受け付けられた書類、利用開始できる契約と申請中の契約を区別します。受付確認があればすべての営業上の要件を満たすとは限りません。施術所の届出、受領委任、雇用、物件、金融機関対応など、それぞれの担当者が根拠資料を示せる確認表を用意します。期限に間に合わない項目は、実行前に代替策か日程変更を協議します。
整骨院M&Aの引き継ぎを、最初の施術日と請求月で設計する
整骨院M&Aには、施術日と入金日の二つの予定表が必要
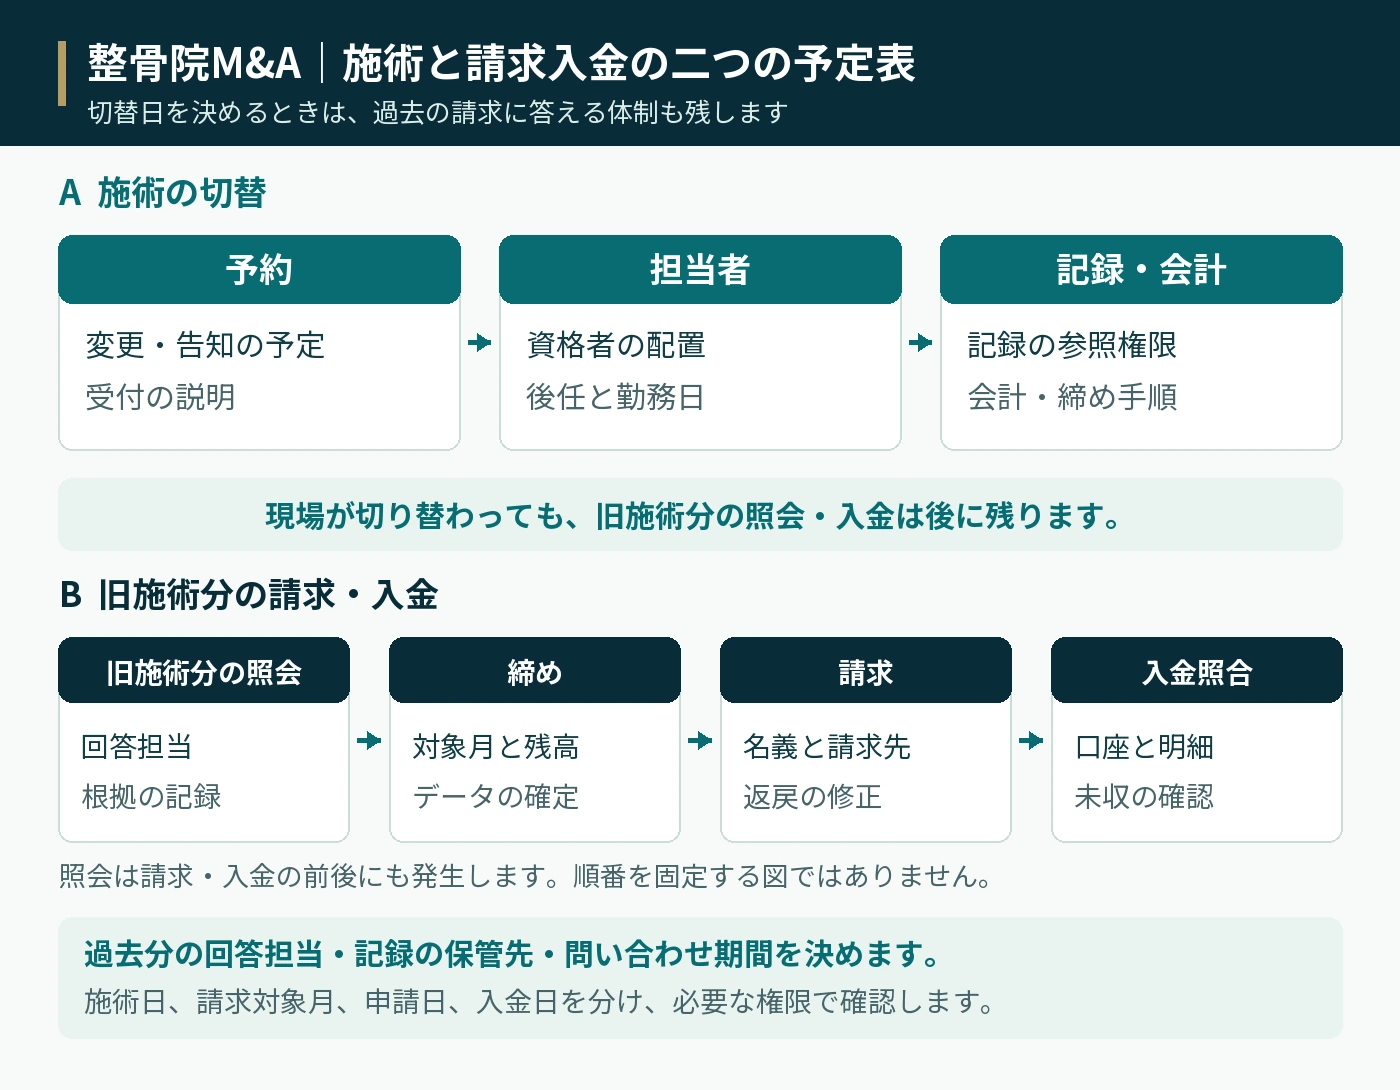
院の運営を切り替えても、切替日より前の施術に関する照会や入金が後から発生することがあります。承継後の施術を担当する人だけでなく、過去の請求に答える人、返戻の修正を確認する人、入金を照合する人を決めておきます。施術日、請求対象月、申請日、入金日を混同しない資料があれば、切替前後の責任を実際の業務に落とし込みやすくなります。
整骨院M&Aの営業日程には、院長交代の告知、予約変更、施術者配置、受付の説明を載せます。請求と入金の日程には、締め処理、データの確定、請求先の確認、入金口座の照合、旧担当者へ質問できる期間を載せます。二つの予定を並べると、現場は切り替わっているのに、請求を完了するための情報や権限がなくなる事態を防ぎやすくなります。
整骨院M&Aの回数券は、残額だけでなく説明を引き継ぐ
未消化回数や前受金を価格計算に反映しても、患者さまへの説明ができなければ承継は完了していません。発行時の条件、有効期限、利用範囲、返金の取扱い、例外として約束した内容を整理します。旧院長の口頭判断だけで運用していた例外がある場合は、把握できている範囲を共有し、記録がない申出を受けたときの確認窓口を決めます。
買い手の標準プランへ一斉に切り替える計画がある場合には、既存契約との関係と患者さまの権利を確認します。会社間で前受金の負担を合意したことと、利用者に対して条件を変更できることは別の問題です。整骨院M&Aの契約には経済的負担の配分を定め、現場には利用者からの問い合わせに一貫して答えられる運用資料を渡します。
新しい責任者が、一日の施術運営を通して担当する
引き継ぎの確認は、旧院長が説明した時間の長さではなく、新しい担当者が実際の業務を進められるかで行います。開院準備、予約確認、スタッフ配置、患者さまへの案内、施術記録、会計、締め処理、翌日の申し送りについて、担当と確認方法を定めます。資格や権限が必要な行為は、その要件を満たす担当者が行う前提で計画します。
確認の場で疑問が出たら、「誰に聞けば分かるか」だけで終えず、判断の根拠をどこに残すか決めます。たとえば予約変更の判断、回数券の例外、請求照会の回答は、院長の記憶に依存しやすい事項です。記録する場所と閲覧できる人を統一し、個人情報や請求情報を私用の端末や個人の連絡先へ分散させない形に整えます。
整骨院M&Aの完了確認は、最初の月次締めまで行う
初日に問題がなくても、月末になると勤怠、給与、請求、前受残高、入金照合の課題が見つかることがあります。承継後の最初の月次締めでは、各院の売上と会計、未収残高、回数券残高、勤務実績を確認します。売上が計画より低いときも、患者さまの来院減少なのか、計上時期の違いなのか、システムの入力漏れなのかを分けて調べます。
旧院長への問い合わせ期間を無期限にせず、初回の締め確認、残る課題、回答期限を決めます。協力が必要な過去の照会と、買い手が新たに判断すべき経営課題を区別することも大切です。整骨院M&Aの支援を考えるうえでは、代金の支払いと同じくらい、患者さまへの対応、施術者の役割、記録、請求が新体制でつながるかを最終条件として確認することに意味があります。
整骨院M&A・売却・事業承継についてよくある質問
整骨院M&Aは一院だけでも検討できますか
一院の事業承継も検討対象になります。ただし買い手の関心は院数だけでは決まりません。残る資格者、物件の利用条件、院長交代後の施術体制、患者さまへの対応、収益の継続性を確認します。個人で開設する院には会社の株式がないため、会社の株式売却と同じ手順にはならず、事業や資産、契約の移転を具体化します。
赤字の整骨院でも売却価格は付きますか
赤字の理由と、引き受け後に解消できる要因を分けて検討します。設備・物件・資格者に価値がある場合もありますが、買い手が必ず価格を提示するとは限りません。院長の人件費を除いた表面的な利益だけで判断せず、後任の報酬、必要投資、未払費用、前受の施術義務を含めて承継後の採算を示します。
整骨院M&Aの評価倍率は何倍を使えばよいですか
すべての院に当てはまる一つの倍率はありません。倍率をかける利益の定義、院長の代替費用、資格者の継続、患者さまの来院の続き方、請求債権の回収、投資負担をそろえて検討します。本稿の3倍・4倍・5倍は条件の違いを考えるための仮定です。事例の非開示価格から倍率を推測した数字ではありません。
売上が増えていれば、高い評価を期待できますか
売上の増加だけでは判断できません。増収のために広告費や人員を増やしている場合や、回数券販売で入金が先行している場合もあります。提供した施術による収益、入金、未提供分の義務を区別し、利益と資金繰りを同時に説明する必要があります。過去の数字を伸ばすことより、譲渡後も同じ条件で営業できる根拠を整えることが大切です。
院長が引退しても、受領委任の取扱いは続けられますか
一律には判断できません。開設者の変更、施術管理者の交代、従事する資格者の変更を区別し、必要な要件と届出・申出を所管窓口へ確認します。新しい人が免許を持つことだけで、受領委任の取扱いまで準備できたとみなさないことが重要です。実行日と、必要な体制・手続きが整う時期を合わせて計画します。
スタッフに知られず、整骨院M&Aの相談を始められますか
初期相談や匿名の条件整理から始める方法があります。ただし成約まで必要な説明を一切しなくてよいという意味ではありません。資格者の継続や雇用承継に必要な協議には時間を確保します。まず院長の希望と資料を整理し、候補先と取引方式が具体化した段階で、説明すべき相手、時期、内容を組み立てます。
患者情報は、売却すると買い手の営業に自由に使われますか
事業承継に伴う取得であっても、従前の利用目的などの条件がなくなるわけではありません。利用目的、対象情報、安全管理、アクセス権を確認し、施術や請求を引き継ぐために必要な範囲を整理します。買い手の別事業の宣伝などに転用する計画がある場合は、承継とは別に個人情報保護法上の扱いを確認する必要があります。
提示価格が一番高い買い手を選ぶべきですか
価格の定義と実行条件をそろえて比べます。一括で支払われる金額、後払いの条件、個人保証、院長の勤務負担、スタッフの処遇、返還等の責任範囲により実質的な条件は変わります。買い手に資金と人員の準備があるかも確認し、合意した内容を実行できる根拠を重視します。
整骨院M&Aを始める時期は、引退の直前でよいですか
後任の確保や資料照合、物件・行政手続きに時間が必要な場合があります。引退時期を動かせないほど、候補先と条件を調整する余地が小さくなります。売却を決めていなくても、名義と資格者の一覧、月次損益、未収と前受の残高、院長が担う仕事を整理しておくと、第三者承継と他の選択肢を比較しやすくなります。
整骨院M&Aの相談前に、院の継続条件を一枚にまとめる
最初の相談に必要なのは、完成した売却資料ではありません。院数と運営形態、主な施術・売上区分、院長が離れたい時期、残る資格者の見込み、賃貸借の期限、借入と保証の状況を一枚に整理します。金額がまだ照合できていない項目は、その旨を添えれば構いません。院名や患者さまの実名情報を最初から広く出す必要はありません。
そのうえで、整骨院M&Aの価格を左右する要因を「確認できていること」「改善できること」「相手方との合意が必要なこと」に分けます。院長自身で改善できる運営記録と、賃貸人や金融機関、スタッフなど相手がいる条件を分けると、準備の優先順位が見えてきます。これは売却を強制する作業ではなく、親族内承継、従業員承継、第三者への譲渡を比較するためにも役立つ整理です。
整骨院M&A総合センターでは、院長の希望と院の収益・資格者体制・承継条件を踏まえて相談を受け付けています。譲渡企業様の当センターへの手数料は0円です。税金や外部専門家への費用、各種手続きの実費等とは区別し、詳しい条件は料金ページでご確認ください。
個別論点を深める際は、患者情報・施術録の承継、資格者雇用・労務DD、税金と手取りの整理もあわせてご確認ください。
参考文献・公表された一次情報
公表情報・制度の確認基準日は2026年9月20日です。統計の対象期間、各事例の取引対象、制度の施行時期を区別し、価値評価の数値例は仮定として示しています。
- 厚生労働省:令和6年衛生行政報告例・就業柔道整復師及び施術所
- 厚生労働省:令和6年衛生行政報告例の概要・利用上の注意
- 厚生労働省:柔道整復師等の施術にかかる療養費の取扱いについて
- 厚生労働省:令和8年6月1日保発0601第4号・柔道整復療養費算定基準改正
- 厚生労働省:令和8年6月1日保発0601第5号・受領委任の取扱い改正
- 厚生労働省:令和8年9月7日・柔道整復療養費の実施上の留意事項等の一部訂正
- 関東信越厚生局:柔道整復師の施術に係る療養費の受領委任に関する申し出等
- 厚生労働省:柔道整復療養費・施術管理者の要件に関する疑義解釈
- 厚生労働省:柔道整復師の施術に係る療養費について・受領委任取扱規程(改正反映版)
- 江戸川区:施術所の届出等
- 奈良市:柔道整復師施術所開設届出事項変更届
- 厚生労働省:オンライン資格確認について・柔整あはき施術所
- 厚生労働省:オンライン資格確認未導入の柔整あはき施術所を対象とする指導
- 厚生労働省:あはき・柔整広告ガイドラインの概要
- 個人情報保護委員会:個人情報保護法ガイドライン(通則編)
- 個人情報保護委員会:事業承継の交渉が不調となった場合の措置
- 個人情報保護委員会:不正アクセス等による個人データ漏えい防止の留意点
- 厚生労働省:事業譲渡等指針の一部改正について
- 厚生労働省:柔道整復療養費・算定基準の実施上の留意事項(改正反映版)
- 厚生労働省:柔道整復療養費の適正化への取組に関する改正通知
- 厚生労働省:令和8年6月1日保医発0601第3号・領収証及び明細書の交付
- ケイズグループ|光井JAPAN・太洋メディカルの子会社化に関するお知らせ
- ケイズグループ|京都中央メディカルの鍼灸整骨院を一部事業譲受
- NSGグループ|ベスト・ケアーがヘルスケア事業(鍼灸整骨院3店舗)の譲渡を受けました
- カスケード東京|2022年1月株式会社オレンジコロンがカスケード東京のグループ会社となりました
- リグア|日本ソフトウエア販売株式会社の株式の取得(子会社化)に関するお知らせ
- リグア|第18期定時株主総会招集ご通知
- ケイズグループ|RIPPLEと資本業務提携及び一部事業譲受
- 四国厚生支局「柔道整復療養費に係る受領委任の取扱いに関するよくあるご質問」
- 企業会計基準委員会「収益認識に関する会計基準」(企業会計基準第29号)
- 中小企業庁「中小M&Aガイドライン(第3版)」参考資料2「中小M&Aの譲渡額の算定方法」
- 国税庁 No.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁 No.1464「譲渡した株式等の取得費」
- 国税庁「営業の譲渡をした場合の対価の額」
- 中小企業庁:M&Aに関するトラブルにご注意ください